KfW 300 „Wohneigentum für Familien“ finanziert den Bau oder Erstkauf eines selbst genutzten, klimafreundlichen Neubaus in Deutschland. Die Kredithöchstbeträge liegen je nach Kinderzahl und QNG-Siegel bei 170.000 bis 270.000 €. Voraussetzung sind unter anderem mindestens ein Kind unter 18 Jahren und ein Effizienzhaus 40 mit Lebenszyklusnachweis. Mit einem Kind liegt die Einkommensgrenze bei 90.000 € zu versteuerndem Jahreseinkommen im Zweijahresdurchschnitt, plus 10.000 € je weiterem Kind. Der effektive Jahreszins beginnt für das Annuitätendarlehen mit 4 bis 10 Jahren Laufzeit bei 0,01 % (Konditionenstand: 09.10.2026).
Das Programm 300 hat das frühere Baukindergeld abgelöst. Es ist kein Zuschuss, sondern ein zinsgünstiger Kredit mit bis zu 35 Jahren Laufzeit. Gefördert werden neue Häuser und Eigentumswohnungen; als Erstkauf gilt ein Kauf innerhalb von zwölf Monaten nach Bauabnahme. Früheres, inzwischen veräußertes Wohneigentum schließt Sie nicht allein deshalb aus. Entscheidend sind die Eigentumsverhältnisse bei Antragstellung und die übrigen Förderbedingungen. Stand dieser Prüfung: 16.10.2026. Grundlage sind die KfW-Produktinformationen und das Merkblatt zu Programm 300.
Wer bekommt KfW 300 im Jahr 2026?
Die KfW fördert Familien und Alleinerziehende unter folgenden Voraussetzungen:
- In Ihrem Haushalt lebt mindestens ein leibliches oder adoptiertes Kind unter 18 Jahren.
- Sie werden allein oder gemeinsam mit Ihrer Partnerin oder Ihrem Partner Eigentümer von mindestens 50 % der geförderten Immobilie und nutzen sie selbst als Haupt- oder alleinigen Wohnsitz.
- Sie, Ihre Partnerin oder Ihr Partner und die Kinder im künftigen Haushalt besitzen bei Antragstellung kein Wohneigentum in Deutschland, auch keinen Anteil daran.
- Ihr zu versteuerndes Haushaltseinkommen liegt im maßgeblichen Zweijahresdurchschnitt bei höchstens 90.000 € mit einem Kind, plus 10.000 € für jedes weitere berücksichtigte Kind.
- Weder Sie noch eine andere Person im künftigen Haushalt haben bereits Baukindergeld (424), KfW 300 oder KfW 308 erhalten.
- Das Haus erreicht die Stufe Klimafreundliches Wohngebäude: Effizienzhaus 40, die Treibhausgasgrenze des QNG-PLUS im Lebenszyklus und keine Heizung mit Öl, Gas oder Biomasse.
Maßgeblich ist der Tag, an dem Ihr Antrag bei der KfW eingeht. Nach der KfW-Produktseite zählt ein Kind, das an diesem Tag 18 Jahre alt wird, noch; ein Kind, das nach dem Antrag geboren wird, zählt nicht.
Welches Einkommen zählt für KfW 300?
Für einen Antrag 2026 zählt der Durchschnitt des zu versteuernden Haushaltseinkommens aus 2023 und 2024. Sie addieren die beiden Jahresbeträge und teilen die Summe durch zwei. Maßgeblich ist das zu versteuernde Einkommen laut Einkommensteuerbescheid, nicht das Brutto- oder Nettogehalt. Die Einkommen beider Partner im künftigen Haushalt zählen zusammen, auch bei unverheirateten Paaren. Einkommen der Kinder bleiben unberücksichtigt.
Für eine Familie mit zwei berücksichtigten Kindern lautet die Prüfung damit: (Haushaltseinkommen 2023 + Haushaltseinkommen 2024) ÷ 2 ≤ 100.000 €. Ein einzelnes Jahr darf über der Grenze liegen, solange der Durchschnitt sie nicht überschreitet. Das laufende Einkommen 2026 ersetzt diese Berechnung nicht. Die Details regelt das KfW-Merkblatt, Abschnitt „Zu versteuerndes Haushaltseinkommen“.
Quelle: KfW, Wohneigentum für Familien (300).
Wie hoch ist der Kredit bei KfW 300?
Der Kreditbetrag hängt von der Zahl der Kinder unter 18 Jahren und von der Förderstufe ab. Mit dem Qualitätssiegel Nachhaltiges Gebäude (QNG) erhöht er sich um 50.000 €. Die Tabelle zeigt die Höchstbeträge für eine Wohneinheit; der bewilligte Kredit darf die förderfähigen Kosten nicht übersteigen. Eine spätere Aufstockung über den beantragten Betrag hinaus ist ausgeschlossen.
Auch ohne QNG-Siegel ist eine Lebenszyklusanalyse erforderlich. Für die höhere Förderstufe muss zusätzlich eine akkreditierte Zertifizierungsstelle QNG-PLUS oder QNG-PREMIUM bestätigen. Ein Effizienzhaus 40 allein genügt für keine der beiden Stufen. Quellen: Förderrichtlinie, Abschnitte 5 und 6 und technische Mindestanforderungen.
| Kinder unter 18 | Max. zu versteuerndes Jahreseinkommen | Kredit ohne QNG-Siegel | Kredit mit QNG-Siegel |
|---|---|---|---|
| 1 | 90.000 € | 170.000 € | 220.000 € |
| 2 | 100.000 € | 170.000 € | 220.000 € |
| 3 | 110.000 € | 200.000 € | 250.000 € |
| 4 | 120.000 € | 200.000 € | 250.000 € |
| ab 5 | 130.000 €, plus 10.000 € je weiteres Kind | 220.000 € | 270.000 € |
Ausgezahlt werden 100 % des Betrags, in einer Summe oder in Teilbeträgen innerhalb von 12 Monaten nach der Zusage. Eine Verlängerung um bis zu 24 Monate ist möglich; ab dem 13. Monat berechnet die KfW eine Bereitstellungsprovision von 0,15 % pro Monat auf den noch nicht abgerufenen Betrag. Gefördert werden der Bau, die Planung und Baubegleitung durch Fachleute sowie die Nachhaltigkeitszertifizierung, nicht aber das Grundstück. Die abgerufenen Teilbeträge müssen jeweils innerhalb von zwölf Monaten für den vorgesehenen Zweck eingesetzt werden. Quelle: KfW-Merkblatt, Abschnitte „Förderfähige Maßnahmen“ und „Bereitstellung“.
Für eine Familie mit zwei Kindern macht das QNG-Siegel den Unterschied zwischen 170.000 € und 220.000 € zinsgünstigem Kredit. Ob sich die Zertifizierung lohnt, entscheiden Sie am besten früh in der Planung, gemeinsam mit Ihrer Energieeffizienz-Expertin oder Ihrem Energieeffizienz-Experten.
Welche Zinsen gelten für KfW 300?
Die Konditionenübersicht vom 09.10.2026 nennt für das Programm 300 diese Sätze. Bei Laufzeiten bis zehn Jahren ist der Zins für die gesamte Laufzeit festgeschrieben, bei längeren Laufzeiten für die ersten zehn Jahre. Laut KfW-Merkblatt, Abschnitt „Zinssatz“ gilt der Produktzinssatz am Tag der Zusage oder der günstigere Satz bei Antragseingang.
| Laufzeit | Tilgungsfreie Jahre | Sollzins pro Jahr (effektiver Jahreszins) |
|---|---|---|
| 4 bis 10 Jahre | 1 bis 2 | 0,01 % (0,01 %) |
| 11 bis 25 Jahre | 1 bis 3 | 0,72 % (0,72 %) |
| 26 bis 35 Jahre | 1 bis 5 | 1,00 % (1,00 %) |
| Endfälliges Darlehen, 4 bis 10 Jahre | ganze Laufzeit | 1,15 % (1,16 %) |
Quelle: KfW-Konditionenübersicht für Endkreditnehmer, Stand 09.10.2026. Bei einer Laufzeit über zehn Jahren bietet die KfW vor Ende der Zinsbindung eine Anschlussfinanzierung ohne Zinsverbilligung aus Bundesmitteln an. Der heutige Förderzins gilt deshalb nicht für die gesamte Laufzeit von 25 oder 35 Jahren. Sondertilgungen sind nicht möglich, eine vollständige vorzeitige Rückzahlung gegen Vorfälligkeitsentschädigung schon.
Tilgungsfrei bedeutet, dass Sie zunächst nur Zinsen zahlen. Beispiel: Bei vollständig ausgezahlten 170.000 € und 0,72 % Sollzins sind das rechnerisch 102 € Zinsen im Monat: 170.000 € × 0,0072 ÷ 12. Nach den tilgungsfreien Jahren kommt die Tilgung hinzu. Beim endfälligen Darlehen bleibt die gesamte Kreditsumme bis zum Laufzeitende offen und wird dann auf einmal zurückgezahlt.
Rechenbeispiel mit einem BioBuilds-Haus
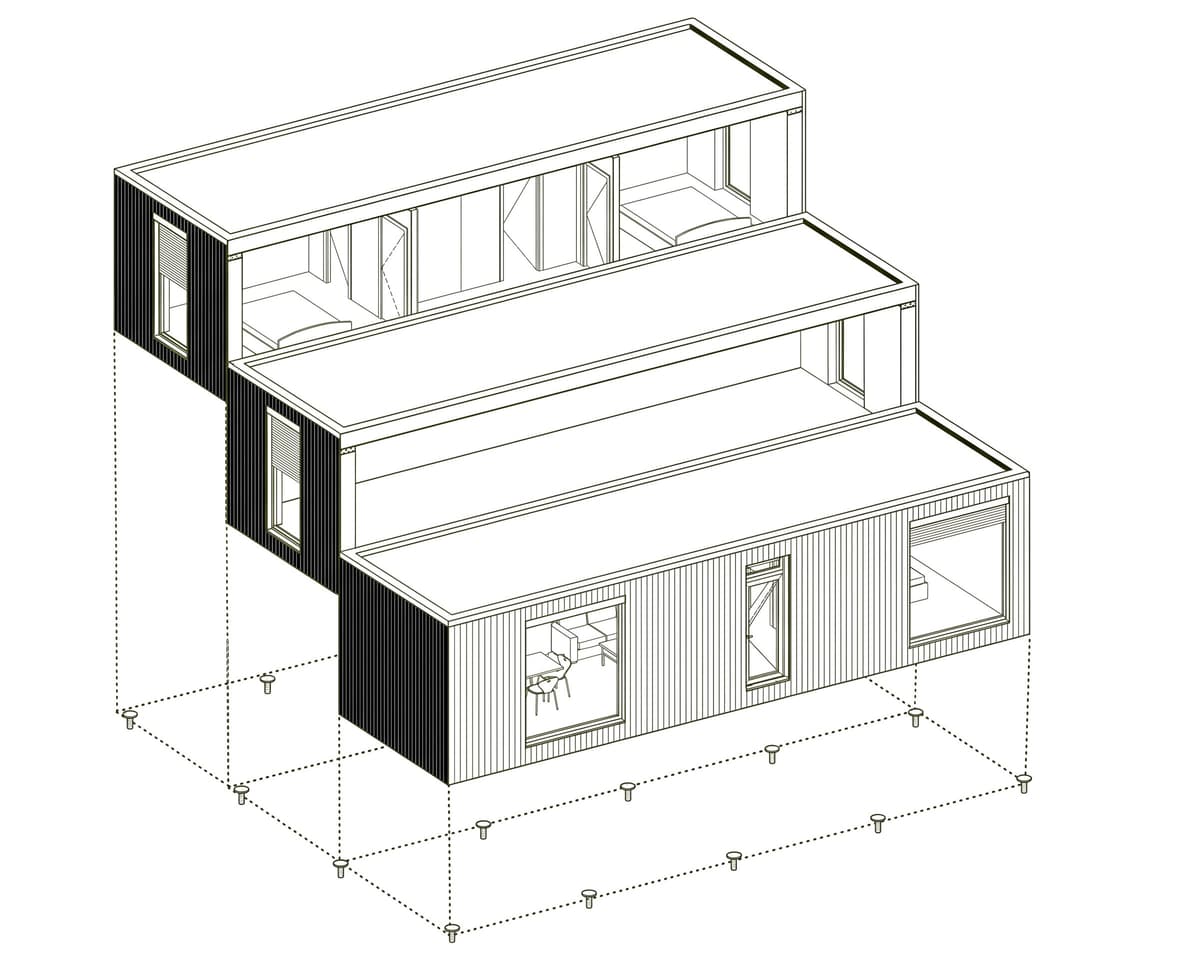
Eine Familie mit zwei berücksichtigten Kindern plant ein BioBuilds Serenity 95 in der Ausbaustufe Schlüsselfertig, ab 248.000 € (inkl. 19% MwSt.). Ihr zu versteuerndes Haushaltseinkommen darf im maßgeblichen Zweijahresdurchschnitt höchstens 100.000 € betragen; auch die übrigen persönlichen und technischen Voraussetzungen müssen erfüllt sein.
Wird der Höchstbetrag bewilligt und vollständig für den Hauspreis eingesetzt, ergibt sich folgende Rechnung: Bei 170.000 € KfW-Kredit ohne QNG-Siegel bleiben 78.000 € vom Hauspreis zu finanzieren. Bei 220.000 € mit QNG-Siegel sind es 28.000 €. Die zusätzlichen 50.000 € sind ebenfalls zurückzuzahlen.
Hinzu kommen Baunebenkosten ab 68.000 €, auf derselben Preisbasis (inkl. 19% MwSt.), sowie das Grundstück und dessen Erwerbsnebenkosten. BioBuilds berechnet den Transport separat nach Zielort. Die Montage vor Ort vereinbaren Sie mit den lokalen Partnern von BioBuilds ohne zusätzliche Montagekosten; Kran und andere Baustellenarbeiten gehören zu den Baunebenkosten. Kosten für QNG-Zertifizierung und mögliche Anpassungen des Projekts sind gesondert zu kalkulieren. Die Rechnung ist ein Planungsbeispiel auf Basis des Einstiegspreises, keine Förderzusage oder vollständige Projektkalkulation.
Den verbleibenden Finanzierungsbedarf deckt die Familie mit Eigenkapital und weiteren Darlehen. Welche Projektkosten in den KfW-Kredit einfließen dürfen, prüft die Energieeffizienz-Expertin oder der Energieeffizienz-Experte. Die KfW selbst zeigt in einem Beispiel, dass sich KfW 300 mit dem KfW-Wohneigentumsprogramm (124) kombinieren lässt. Die Kombination darf die förderfähigen Kosten nicht überschreiten; KfW 300 und 297/298 sind für dieselbe Wohnimmobilie nicht kombinierbar. Quellen: KfW-Finanzierungsbeispiel und KfW-Merkblatt, Abschnitt „Kombination mit anderen Förderprodukten“.
Ob Ihr Vorhaben die Förderstufe erreicht, bestätigt die Expertin oder der Experte für Energieeffizienz für Ihr konkretes Projekt. BioBuilds baut auf einem Passivhaus-zertifizierten Bausystem mit über 98 % natürlichen Materialien, bezogen auf das Volumen. Die Systemzertifizierung allein begründet keine KfW-Förderfähigkeit. Wir bereiten die ersten technischen Unterlagen vor und empfehlen Fachleute für Energieeffizienz und QNG.
So beantragen Sie KfW 300
Wenn Sie den Hausvertrag schon vor dem Antrag unterschreiben wollen, ist das nur mit einer aufschiebenden Bedingung zulässig, die den Vertrag von der Förderzusage abhängig macht. Die Klausel muss von Anfang an im Vertrag stehen; nachträgliches Ergänzen ist nicht zulässig. Planung und Beratung dürfen bereits vor dem Antrag stattfinden. Mit dem Bau dürfen Sie erst nach Antragseingang bei der KfW beginnen. Ein Start vor der Zusage erfolgt auf eigenes Risiko. Beim Erstkauf mit aufschiebender Bedingung darf der Kaufpreis ebenfalls erst nach Antragseingang bezahlt werden.
Die KfW-Produktseite stellt Musterformulierungen für die aufschiebende Bedingung bereit. Qualifizierte Fachleute finden Sie in der Energieeffizienz-Expertenliste des Bundes. Stimmen Sie die Finanzierung und Zahlungsphasen vor Vertragsabschluss mit Ihrer Bank ab. Ein Rechtsanspruch auf Förderung besteht nicht; sie hängt auch von verfügbaren Bundesmitteln ab.
Ohne berücksichtigte Kinder oder oberhalb der Einkommensgrenze kann der Klimafreundliche Neubau (KfW 297) für private Selbstnutzer infrage kommen. Für die Stufe Klimafreundliches Wohngebäude sind bis zu 100.000 € je Wohnung möglich, mit QNG bis zu 150.000 €. Maßgeblich sind die aktuellen Bedingungen von KfW 297/298. Weitere Programme finden Sie in unserer Förderübersicht. Welche Unterstützung BioBuilds für Ihr KfW-Projekt bietet, lesen Sie auf unserer KfW-Seite.