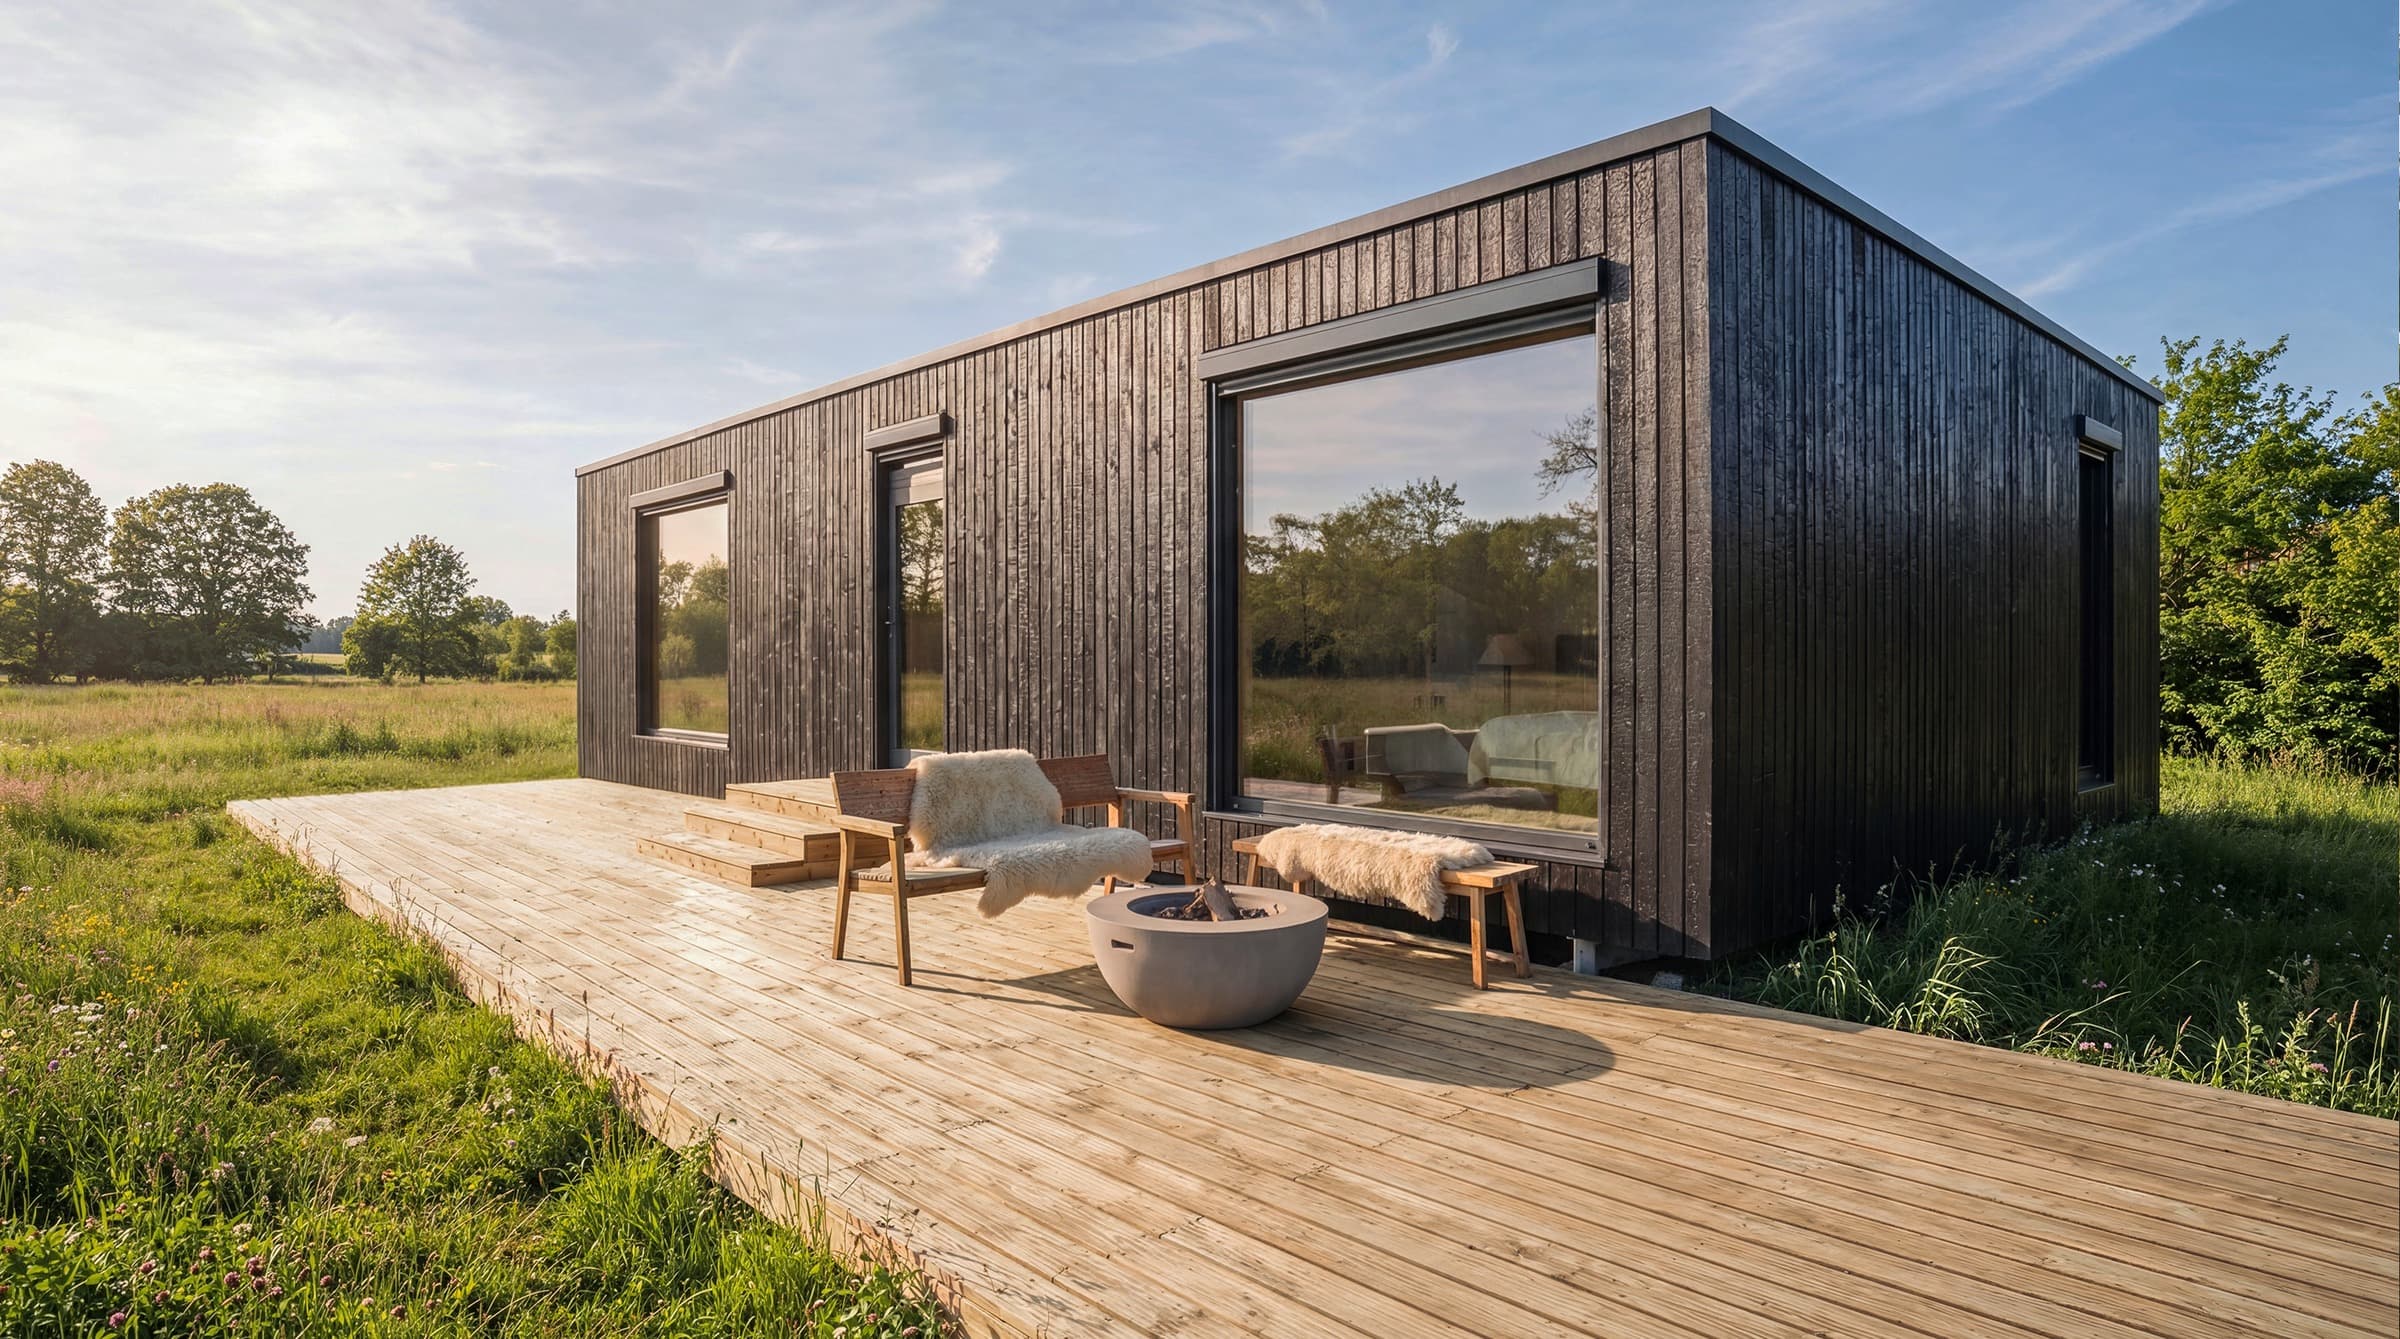
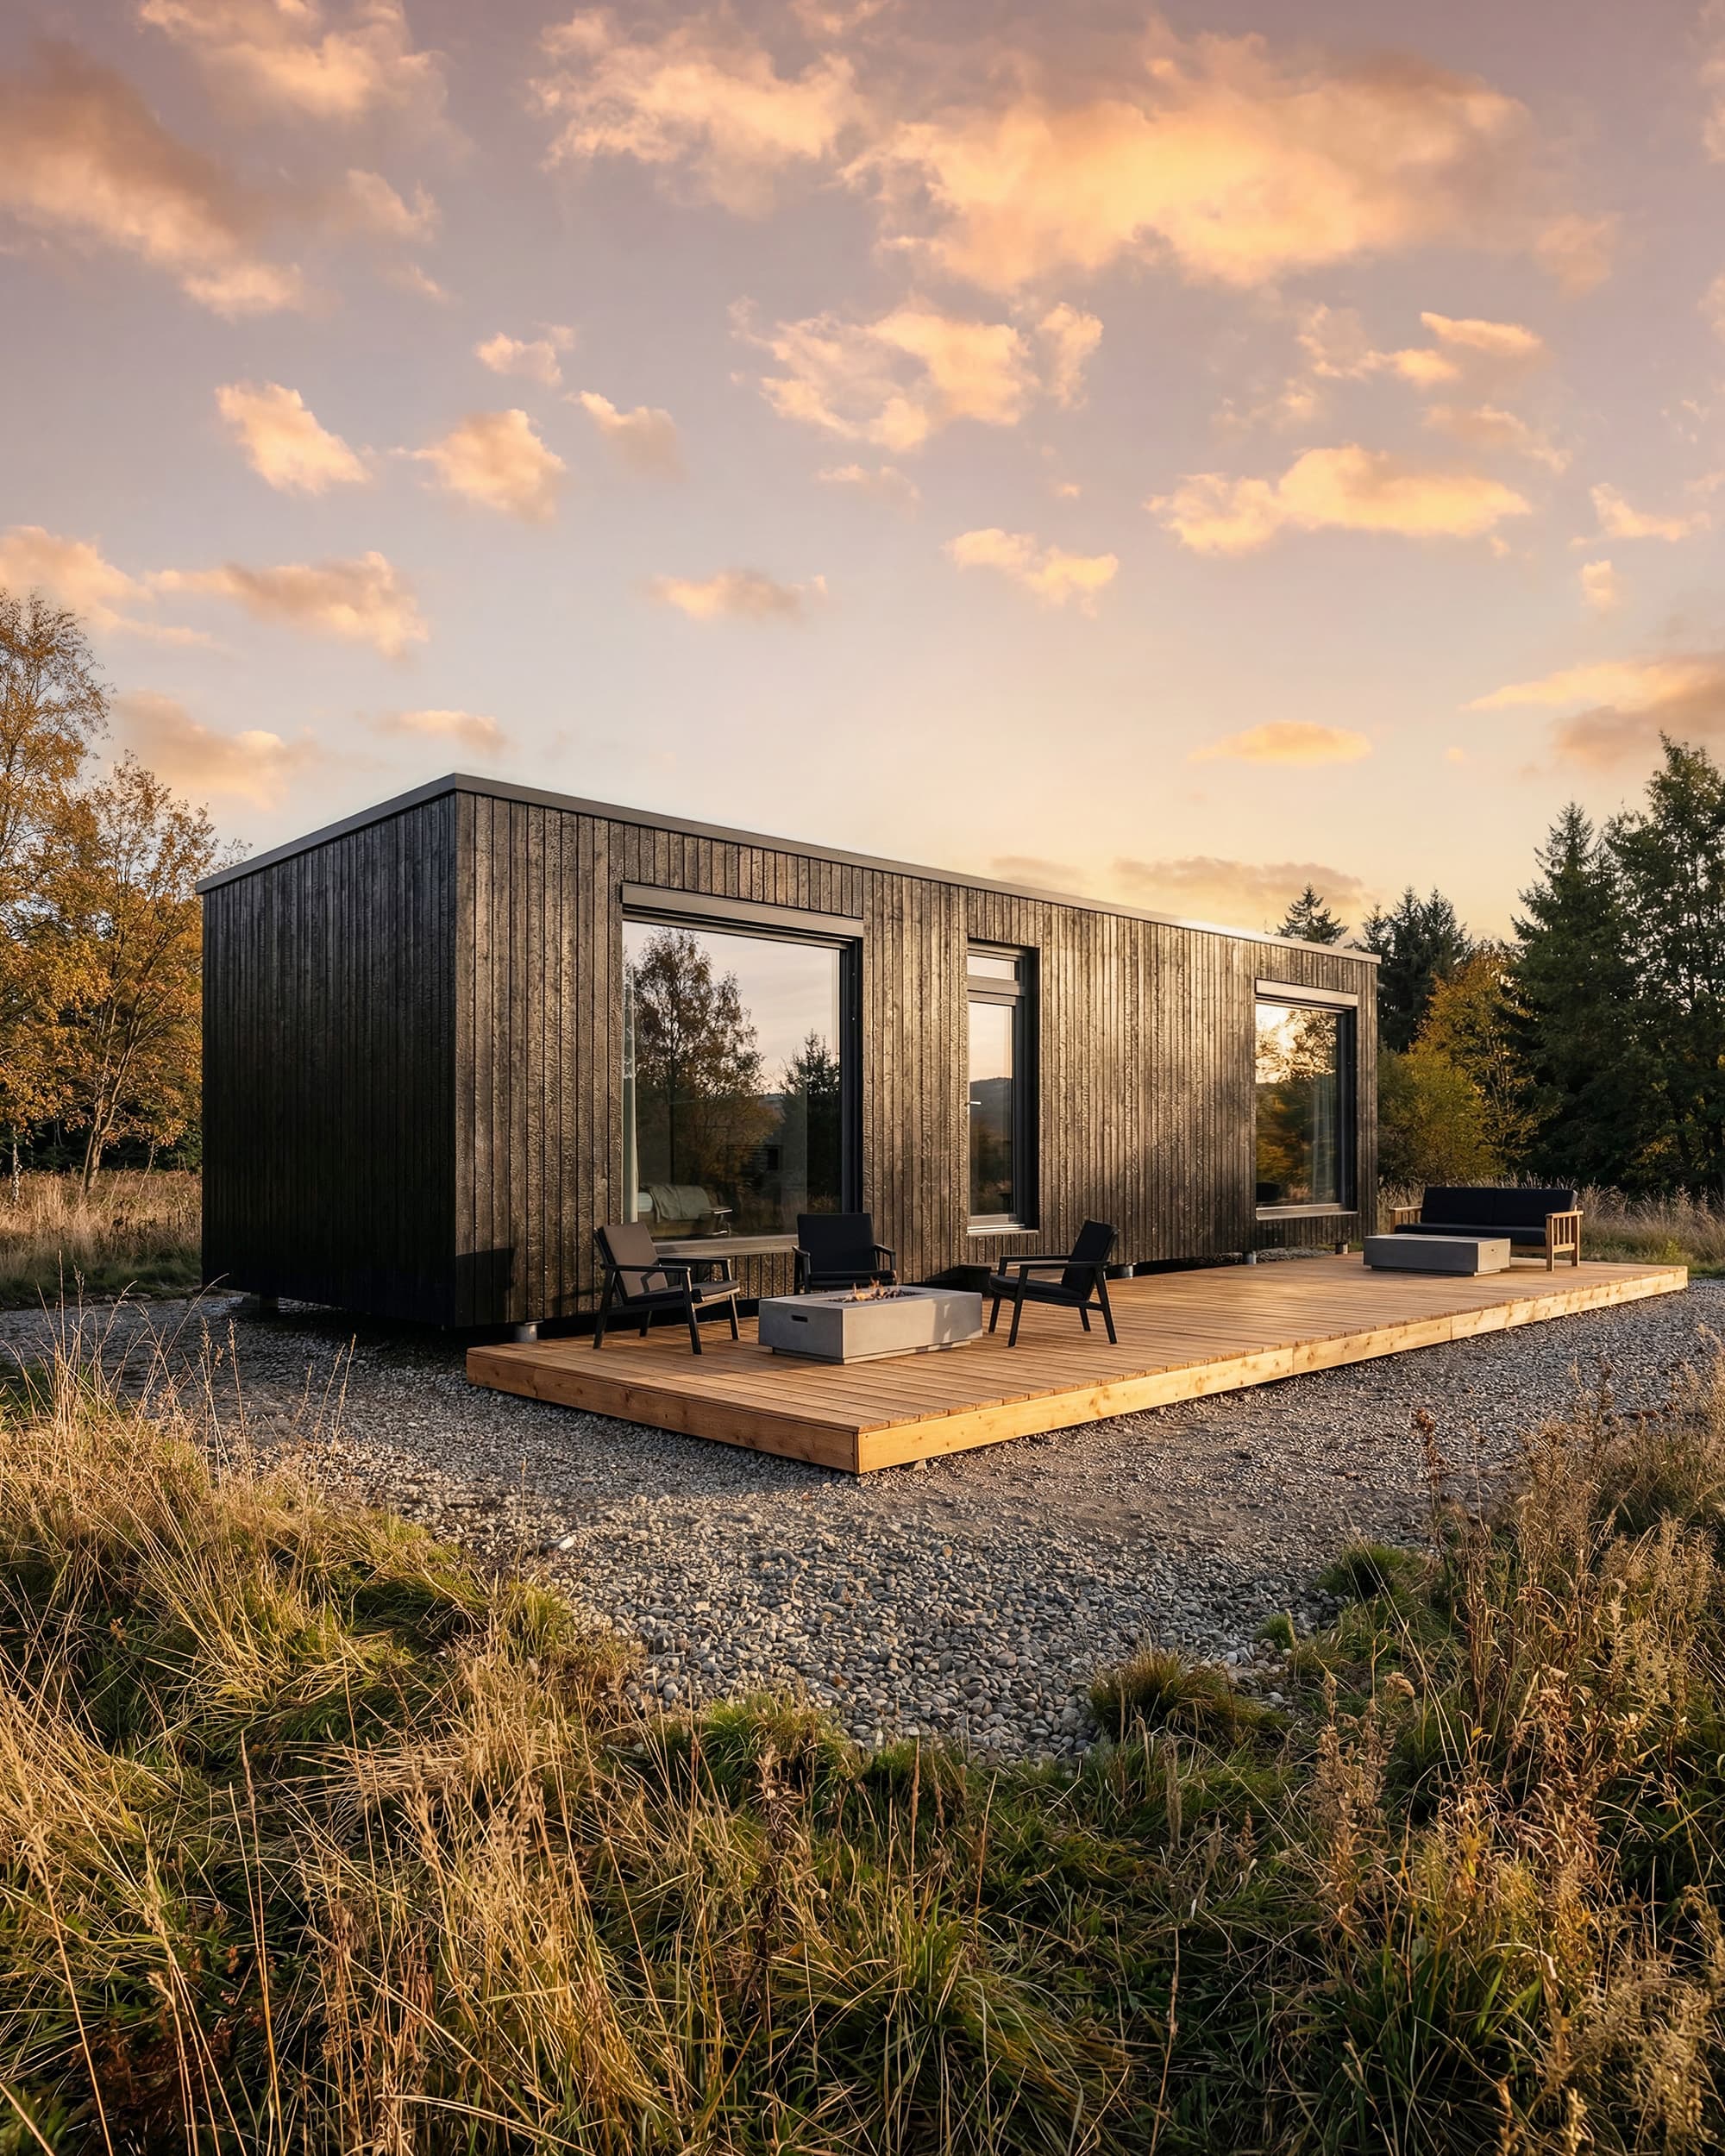
O casă prefabricată poate fi finanțată printr-un credit ipotecar pentru construcție, dacă banca acceptă sistemul constructiv, garanțiile și planul de plată. Diferența este momentul plăților. Casa se produce în fabrică înainte de a ajunge pe teren, iar BioBuilds cere 10% pentru rezervarea ofertei, 40% pentru materiale, 40% pentru producție și 10% la livrare. Stabiliți cu banca, înainte de semnare, cum plătește aceste tranșe.
Aprobarea sumei totale și disponibilitatea banilor pentru fabrică sunt două lucruri diferite. Terenul poate constitui o garanție, dar valoarea lui nu plătește facturile producătorului. Întrebările sunt cele obișnuite: dețineți terenul, aveți autorizație de construire, ce cuprinde contractul și puteți plăti ratele? Mai jos găsiți regulile de creditare din 2026, cum se potrivește planul de plată al unei case produse în fabrică cu tranșele băncii și ce costuri trebuie incluse în buget.
Se poate lua un credit ipotecar pentru o casă prefabricată?
Da, dacă banca acceptă proiectul și garanțiile. De exemplu, UniCredit descrie finanțarea construcției cu ipotecă pe teren și pe construcția viitoare. Aceasta nu confirmă automat eligibilitatea unui anumit sistem prefabricat. Cereți analiza proiectului BioBuilds și lista exactă de documente; pregătiți cel puțin:
- Extrasul de carte funciară pentru teren sau contractul de cumpărare.
- Autorizația de construire și documentația tehnică.
- Oferta sau contractul producătorului, cu prețul, lucrările și dotările incluse, nivelul de finisare și planul de plată.
- Bugetul costurilor din afara prețului casei: fundație, branșamente, transport, taxe.
- Dovezile de venit, creditele existente și sumele proprii pentru avans.
La 16.10.2026, Regulamentul BNR nr. 17/2012, articolele 18–20, stabilește o limită generală de 40% pentru gradul total de îndatorare. Excepția de 45% privește primul credit pentru achiziția unui imobil în care va locui debitorul, dacă acesta nu deține și nu a deținut o locuință. Nu presupuneți că excepția se aplică automat construirii pe terenul propriu. Limitele de 20% și 25% privesc obligațiile în valută ale debitorilor fără venituri eligibile în moneda creditului. Există derogări limitate la nivelul portofoliului băncii, nu un drept individual la depășirea plafonului.
Pentru un credit în lei, limita obișnuită este 85% din valoarea garanției dacă solicitantul nu deține o locuință; scade la 75% dacă deține deja una. Contribuția proprie nu se calculează automat din prețul casei BioBuilds. Cereți băncii să precizeze cum evaluează terenul și construcția viitoare și ce contribuție proprie cere.
Cum se potrivesc tranșele băncii cu planul de plată?
La un credit pentru construcție, banca stabilește tranșele și verificările necesare pentru eliberarea banilor. Casa BioBuilds se produce în fabrică, iar pregătirea terenului poate avea loc în paralel. Prin urmare, facturile producătorului pot deveni scadente înainte ca banca să recunoască aceeași valoare a lucrărilor pe teren.
Planul de plată BioBuilds reflectă acest lucru:
| Tranșa | Procent din prețul casei | Scadență |
|---|---|---|
| Rezervare | 10% | la semnarea contractului și rezervarea ofertei |
| Materiale | 40% | la alocarea locului în producție |
| Producție | 40% | la notificarea începerii producției |
| Livrare | 10% | la punerea casei la dispoziție la destinația convenită; inspecția are loc pe remorcă, înainte de descărcare |
Plățile pentru materiale și producție finalizează rezervarea locului în producție, în funcție de stadiul pregătirilor și de locurile disponibile. Pentru finanțare, asta înseamnă că 90% din prețul casei este scadent înainte de livrare. Cereți băncii, înainte de semnare, confirmarea scrisă a sumelor disponibile la fiecare etapă, a documentelor necesare și a termenelor de plată. Dacă banca nu finanțează o etapă din fabrică, diferența trebuie acoperită din fonduri proprii disponibile sau dintr-o finanțare separată, deja aprobată.
Exemplu de calcul: rezervarea și materialele însumează 10% + 40% = 50% din prețul casei; tranșa de producție duce totalul la 90%. Dacă banca nu eliberează bani pentru casă înainte de livrare, aceste 90% trebuie să provină din alte fonduri confirmate, la care se adaugă costurile de șantier deja scadente. Ultimele 10% sunt datorate la destinație, chiar dacă ultima tranșă bancară depinde de finalizare sau intabulare. Avansul cerut de bancă și rezervarea BioBuilds au baze de calcul și termene diferite.
Prezentați planul de plată încă de la prima discuție cu banca. Înainte de semnare, confirmați sursa banilor pentru fiecare tranșă, inclusiv pentru plata finală la livrare.
Ce costuri trebuie incluse în finanțare?
- Casa. Prețurile BioBuilds pornesc de la 58.000 € pentru Wanderlust 48 în varianta Semi-finisat și de la 113.000 € în varianta La cheie, fără TVA. În varianta Semi-finisat, instalația de apă, tabloul electric cu montaj și ventilația sunt opționale; cablurile și tubulatura copex sunt standard. Includeți TVA aplicabilă în bugetul prezentat băncii; detaliile sunt în articolul despre TVA la locuințe în 2026.
- Costurile de șantier. Fundația, branșamentele, macaraua și autorizațiile. Estimarea BioBuilds pentru Wanderlust 48 pornește de la 40.000 €, fără TVA. Lista completă este în ghidul despre costurile din afara prețului casei.
- Transportul, ofertat separat pentru destinație. Montajul se stabilește separat de client cu partenerii locali BioBuilds, fără cost suplimentar de montaj. Macaraua și lucrările de șantier rămân costuri separate.
- Terenul, dacă îl cumpărați, cu taxele notariale și de carte funciară.
Adăugați lucrările interioare rămase, mobilierul și electrocasnicele de bucătărie, asigurările, evaluările și costurile creditului. Mobilierul și electrocasnicele de bucătărie nu sunt incluse nici în varianta La cheie. Verificați ce poziții apar deja în ofertele pentru casă și șantier, pentru a evita dublarea lor. Dacă împrumutul este în lei, iar oferta este în euro, cereți precizarea cursului folosit la fiecare plată.
Ce programe de stat ajută la finanțare?
La 16.10.2026, FNGCIMM prezintă Noua Casă ca program pentru achiziția unei locuințe: minimum 5% avans la o valoare de până la 70.000 de euro și minimum 15% pentru locuințe noi eligibile între 70.001 și 140.000 de euro. Pentru această categorie, documentele de recepție trebuie să fie semnate cu cel mult cinci ani înaintea solicitării. Disponibilitatea depinde și de plafonul alocat și de banca participantă. Programul nu finanțează producerea unei case pe terenul propriu; pentru acest proiect analizați creditul pentru construcție. Detaliile sunt în ghidul nostru despre Noua Casă 2026.
La creditele noi în lei cu dobândă variabilă, formula folosește IRCC plus marja contractuală, conform articolului 38 din OUG nr. 52/2016. Comparați DAE, suma totală de rambursat, comisioanele și rata de după orice perioadă cu dobândă fixă. Cereți fișa europeană de informații standardizate și condițiile fiecărei trageri, nu doar rata inițială.
Finanțarea, pas cu pas
Prețul variantei dumneavoastră, cu care poate lucra banca, îl vedeți în configurator.