Die Grunderwerbsteuer beträgt 2026 je nach Bundesland 3,5 % bis 6,5 % des Kaufpreises. Bayern verlangt 3,5 %, Brandenburg, Nordrhein-Westfalen, das Saarland und Schleswig-Holstein 6,5 %. Kaufen Sie das Grundstück getrennt vom Hausvertrag, fällt die Steuer in der Regel nur auf den Grundstückspreis an. Hängen Grundstückskauf und Hausvertrag zusammen, kann auch der Hauspreis steuerpflichtig werden.
Wer ein Grundstück kauft, zahlt Grunderwerbsteuer. Sie ist eine der größten Nebenkostenpositionen des Grundstückskaufs, und sie hängt stark davon ab, wie Grundstück und Haus erworben werden. Hier finden Sie die Sätze aller Bundesländer, die Berechnung mit Beispiel, die wichtigsten Ausnahmen und was Fertighauskäufer beachten sollten.
Wie hoch ist die Grunderwerbsteuer 2026?
Das Grunderwerbsteuergesetz setzt 3,5 % fest. Seit 2006 dürfen die Länder ihren Satz selbst bestimmen, und bis auf Bayern haben alle ihn erhöht. Die letzte Änderung: Bremen hat zum 1. Juli 2025 von 5,0 % auf 5,5 % erhöht.
| Steuersatz | Bundesländer, Stand Oktober 2026 |
|---|---|
| 3,5 % | Bayern |
| 5,0 % | Baden-Württemberg, Niedersachsen, Rheinland-Pfalz, Sachsen-Anhalt, Thüringen |
| 5,5 % | Bremen, Hamburg, Sachsen |
| 6,0 % | Berlin, Hessen, Mecklenburg-Vorpommern |
| 6,5 % | Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein |
Quellen: Grunderwerbsteuergesetz, § 11 für den Grundsatz von 3,5 % und die Übersicht der Landessätze mit ihren Rechtsgrundlagen.
Wie berechnen Sie die Grunderwerbsteuer?
Die Steuer bemisst sich nach der Gegenleistung, beim Kauf also nach dem Kaufpreis einschließlich der Leistungen, die Sie zusätzlich für den Verkäufer übernehmen. Der Betrag wird auf volle Euro abgerundet.
Beispiel: Sie kaufen in Nordrhein-Westfalen ein Baugrundstück für 120.000 €. Bei 6,5 % beträgt die Grunderwerbsteuer 7.800 €. Dasselbe Grundstück in Bayern kostet 4.200 € Steuer, in Niedersachsen 6.000 €.
Nach dem Notartermin meldet der Notar den Kauf dem Finanzamt. Das Finanzamt erlässt den Steuerbescheid, und die Steuer wird einen Monat nach dessen Bekanntgabe fällig. Für die Grundbucheintragung benötigen Sie grundsätzlich eine Unbedenklichkeitsbescheinigung. Das Finanzamt erteilt sie, wenn die Steuer bezahlt, sichergestellt oder gestundet ist oder Steuerfreiheit besteht (§ 22 GrEStG). Gesetzlich schulden Käufer und Verkäufer die Steuer gemeinsam (§ 13 GrEStG); wer sie trägt, regelt der Kaufvertrag.
Zahlen Sie beim Fertighaus Grunderwerbsteuer auf das Haus?
Kaufen Sie das unbebaute Grundstück von einem Verkäufer und schließen den Vertrag über Ihr Fertighaus unabhängig davon mit einem anderen Anbieter, wird die Steuer in der Regel nur auf den Grundstückspreis berechnet. Der Hausvertrag ist dann ein Bauvertrag, kein Grundstückskauf.
Anders ist es, wenn Grundstückskauf und Bauvertrag in einem objektiven sachlichen Zusammenhang stehen, etwa weil die Verkäuferseite Ihnen das Haus für dieses Grundstück mit anbietet oder der Bauträger der Verkäuferseite zuzurechnen ist. Dann behandelt das Finanzamt das bebaute Grundstück als einheitlichen Erwerbsgegenstand, und die Baukosten gehören zur Bemessungsgrundlage. Der Bundesfinanzhof hat das mehrfach bestätigt, auch wenn der Bauvertrag erst fast drei Monate nach dem Grundstückskauf unterschrieben wurde (BFH, Beschluss vom 7. Februar 2022, II B 6/21).
Beim einheitlichen Erwerbsgegenstand fallen bei einem Steuersatz von 6,5 % je 100.000 € Baukosten zusätzlich 6.500 € Grunderwerbsteuer an. Kaufen Sie das Grundstück deshalb unabhängig vom Hausanbieter und lassen Sie verbundene Angebote vor dem Notartermin steuerlich prüfen.
Wann fällt keine Grunderwerbsteuer an?
Das Gesetz nimmt unter anderem diese Erwerbe von der Steuer aus (§ 3 GrEStG):
- Erwerbe, bei denen der maßgebende Wert 2.500 € nicht übersteigt. Das ist eine Freigrenze: Darüber ist der volle Betrag steuerpflichtig.
- Schenkungen und Erbschaften. Hier gilt stattdessen das Erbschaft- und Schenkungsteuerrecht mit seinen Freibeträgen.
- Käufe zwischen Ehegatten oder eingetragenen Lebenspartnern sowie bei der Vermögensauseinandersetzung nach einer Scheidung.
- Käufe von Verwandten in gerader Linie, also etwa von den Eltern oder Großeltern, einschließlich der Stiefkinder und der Ehegatten dieser Personen.
Einen Freibetrag für das erste selbst genutzte Eigenheim gibt es in Deutschland Stand Oktober 2026 nicht.
Was bedeutet das für Ihr BioBuilds-Haus?
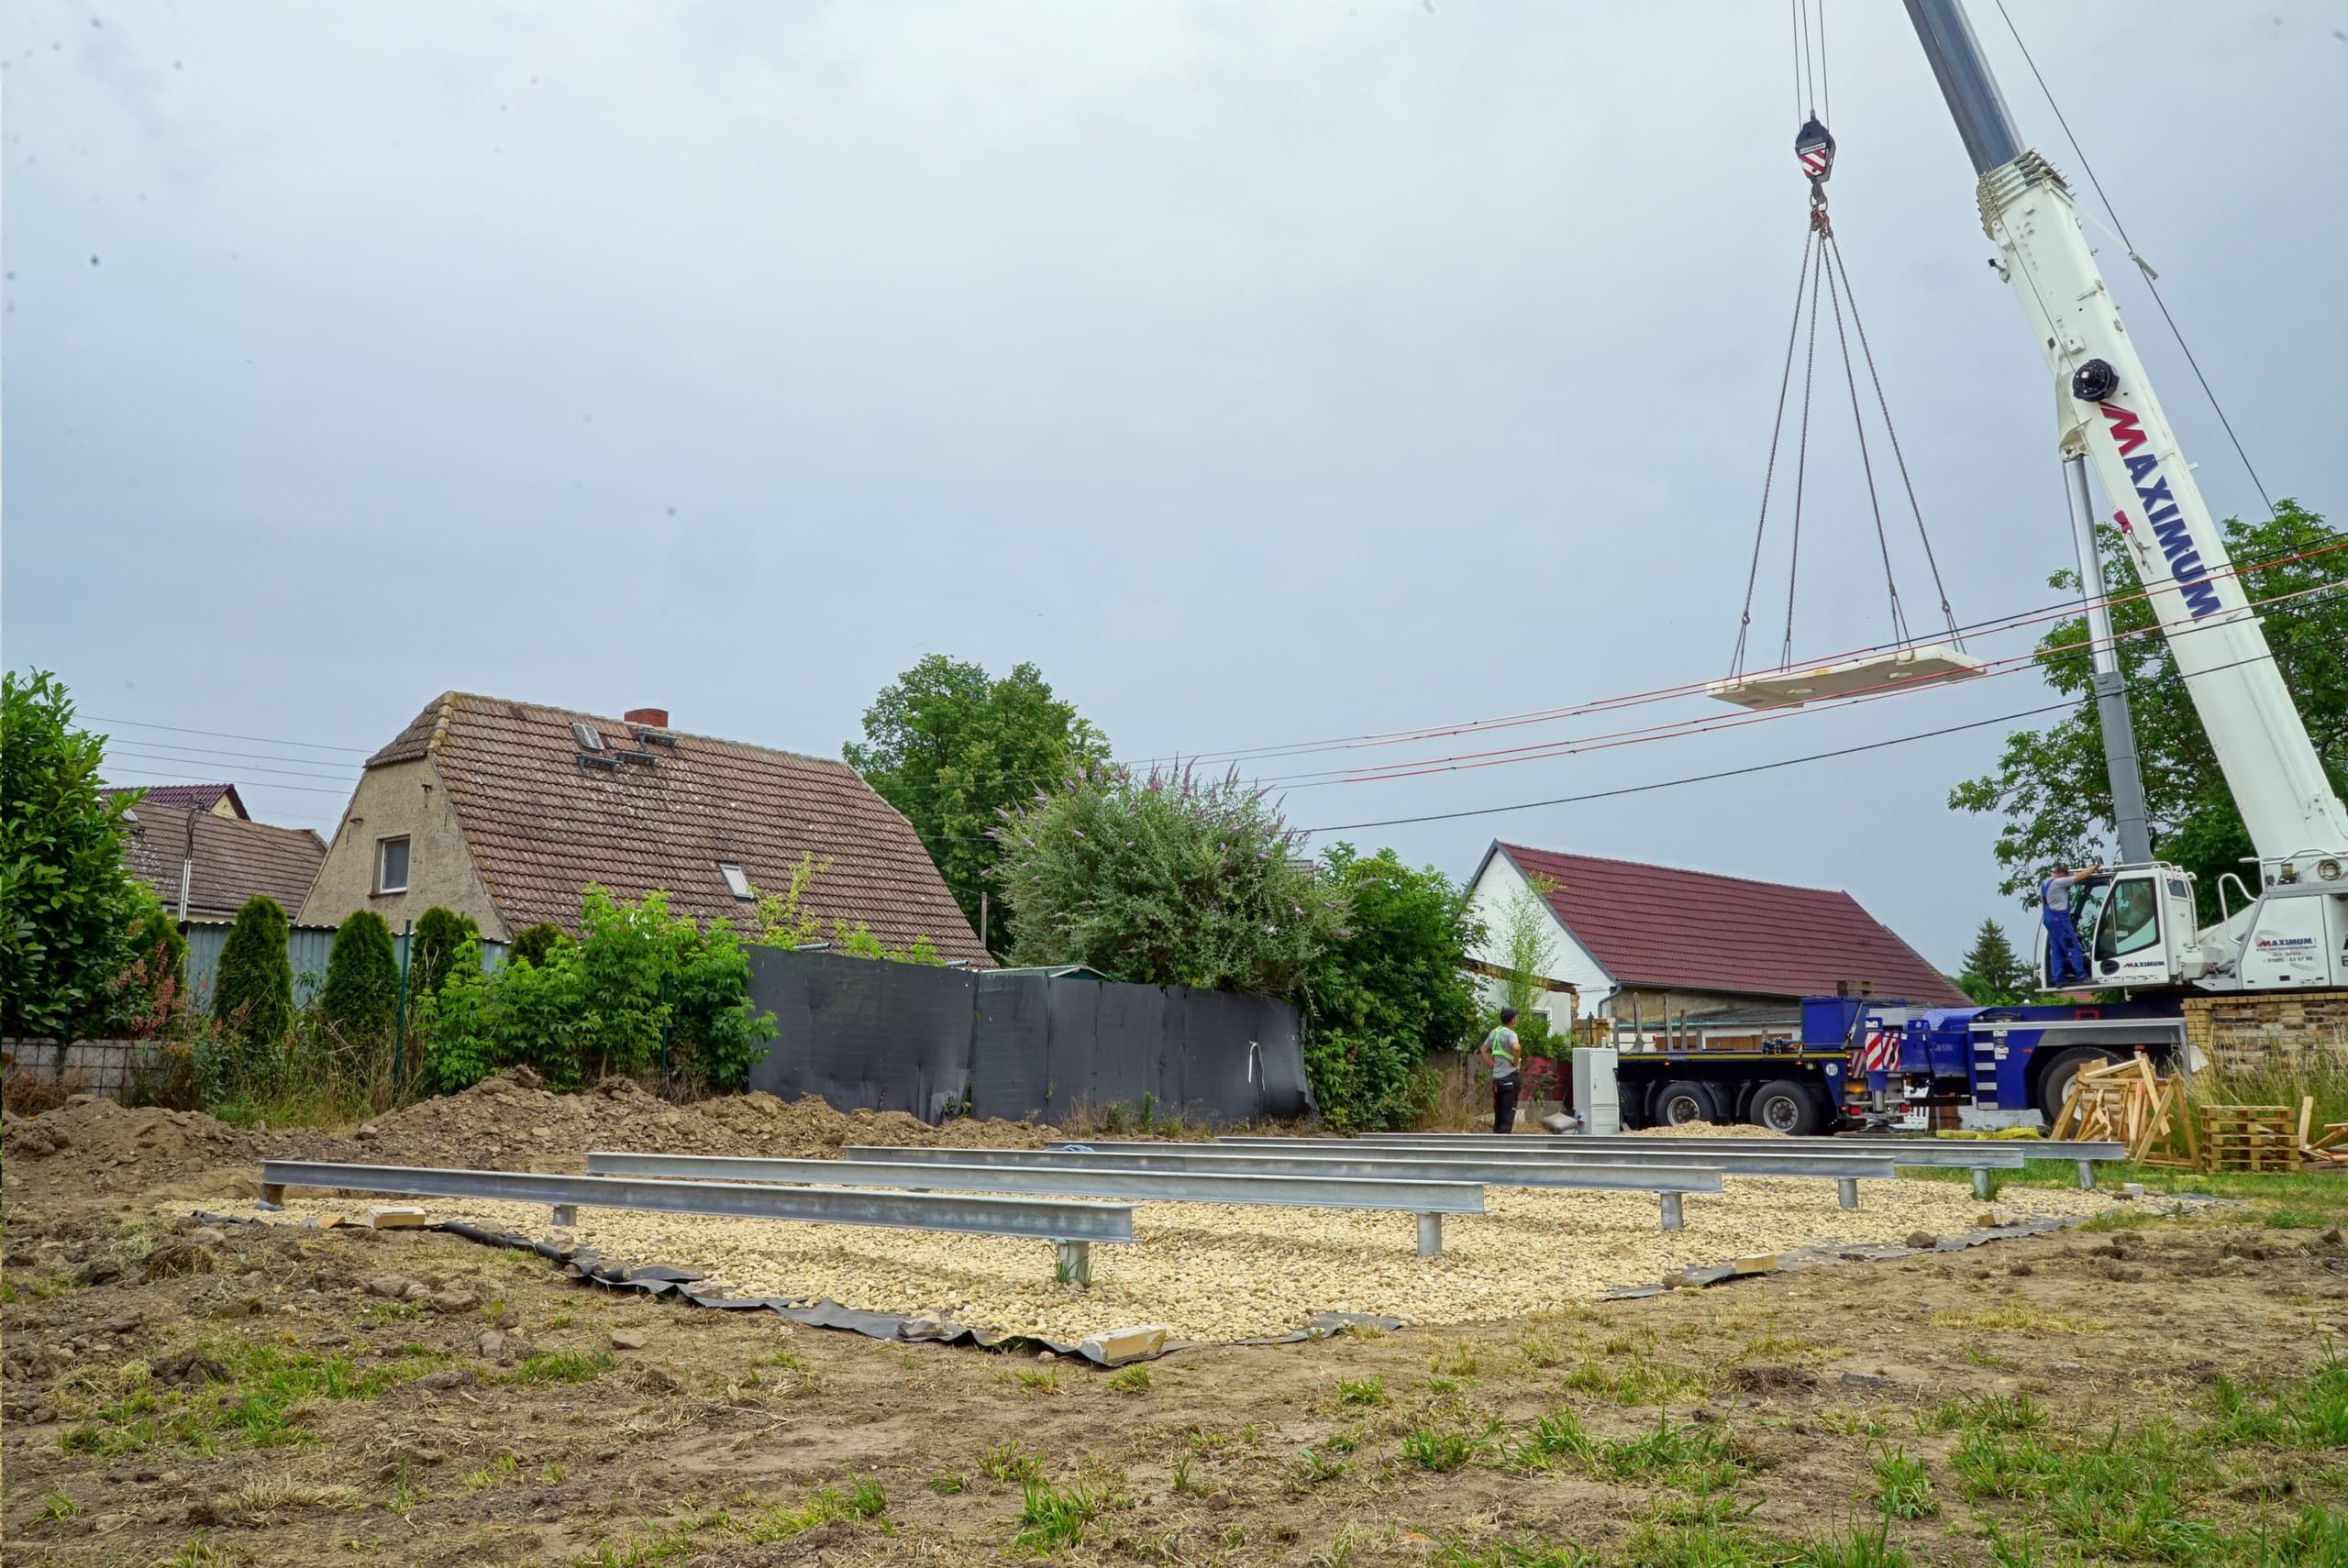
In Deutschland kaufen Sie Ihr Grundstück selbst, und BioBuilds liefert das Haus auf Ihr Grundstück; beide Verträge sind getrennt. Ein BioBuilds Serenity 95 kostet ab 138.000 € in der Ausbaustufe Technikfertig und ab 248.000 € Schlüsselfertig, inkl. 19% MwSt. Der Hauspreis enthält die Mehrwertsteuer. Ob die Grunderwerbsteuer nur auf den Grundstückspreis anfällt, hängt von der tatsächlichen Unabhängigkeit beider Erwerbe ab; getrennte Verträge allein reichen dafür nicht.
Alle weiteren Kosten von Fundament bis Hausanschluss zeigt unsere Gesamtrechnung der Baunebenkosten, die Finanzierung von Grundstück und Haus erklärt der Artikel Fertighaus finanzieren. Ihr Haus und seinen Preis stellen Sie im Konfigurator zusammen.