Din 2026, impozitul pe o casă deținută de o persoană fizică se calculează cu valori impozabile pe metru pătrat mai mari cu aproximativ 80%, stabilite prin Legea nr. 239/2025. Formula este: suprafața construită × valoarea pe mp după tipul clădirii × coeficientul de rang și zonă × cota stabilită de consiliul local, de exemplu 0,1% în București. Pentru o casă cu instalații, valoarea este de 2.677 de lei pe mp pentru tipul A și de 803 lei pentru tipul B, unde intră clădirile cu pereți exteriori din lemn sau din alte materiale netratate termic sau chimic.
În 2026, impozitul pe o casă nouă se calculează folosind valorile impozabile majorate prin Legea nr. 239/2025; reducerile după vechime nu se aplică unei construcții noi. Mai jos găsiți ce s-a schimbat, cum se calculează impozitul pas cu pas, un exemplu pentru o casă de 95 m² și cum se poate încadra o casă din lemn.
Ce s-a schimbat în 2026?
Legea nr. 239/2025, publicată în Monitorul Oficial în decembrie 2025, a modificat Codul fiscal pentru anul 2026. Pentru clădirile rezidențiale ale persoanelor fizice, schimbările principale sunt:
- Valori impozabile mai mari: valorile pe metru pătrat au crescut cu aproximativ 80%.
- Reduceri după vechime: Legea nr. 239/2025 a eliminat vechile reduceri. Ulterior, OUG nr. 9/2026 a introdus la art. 457 alin. (6^1) reduceri ale valorii impozabile de 15% pentru clădirile cu vechime între 50 și 100 de ani inclusiv și de 25% pentru cele de peste 100 de ani. Vechimea se stabilește la 1 ianuarie al anului fiscal.
- Cota minimă: cota pentru 2026 nu poate fi mai mică decât cea din 2025. Consiliul local o stabilește; în București a rămas 0,1% pentru clădirile rezidențiale.
| Tipul clădirii | Cu toate instalațiile: apă, canalizare, electricitate și încălzire | Lipsește cel puțin una dintre aceste instalații |
|---|---|---|
| A. Cadre din beton armat sau pereți exteriori din cărămidă arsă ori din materiale tratate termic sau chimic | 2.677 lei/mp | 1.606 lei/mp |
| B. Pereți exteriori din lemn, piatră naturală, cărămidă nearsă, vălătuci sau alte materiale netratate termic sau chimic | 803 lei/mp | 535 lei/mp |
Sursă: Direcția de Impozite și Taxe Locale Sector 5, pe baza Legii nr. 239/2025.
Cum se calculează impozitul pe casă?
Exemplu: o casă de 95 m² suprafață construită, cu toate instalațiile, într-o zonă cu coeficientul 2,60, ca zona A din București, la cota de 0,1%: tipul A dă 95 × 2.677 × 2,60 × 0,1% = aproximativ 661 de lei pe an, iar tipul B dă 95 × 803 × 2,60 × 0,1% = aproximativ 198 de lei pe an. În localitățile rurale, coeficienții de rang și zonă sunt mult mai mici, deci și impozitul. Calculul exact îl face direcția de taxe locale, cu cota și coeficienții localității.
Tipul clădirii contează cel mai mult: valoarea pe mp a tipului A este de peste trei ori mai mare decât a tipului B. Întrebați direcția de taxe locale cum încadrează casa înainte de a o declara.
Cum se încadrează o casă din lemn?
Tipul B cuprinde clădirile cu pereți exteriori din lemn sau din alte materiale nesupuse unui tratament termic sau chimic, iar tipul A pe cele din cărămidă arsă, beton armat sau din materiale rezultate în urma unui tratament termic ori chimic. O casă pe structură din lemn, cu izolație din fibră de lemn și placare din lemn tratat termic, nu se încadrează automat într-un tip sau altul. Codul fiscal prevede că, la pereți exteriori din materiale diferite, contează materialul cu ponderea cea mai mare (art. 457 alin. 3), iar încadrarea o face direcția de taxe locale, pe baza documentelor clădirii. Pregătiți descrierea alcătuirii pereților exteriori când declarați casa.
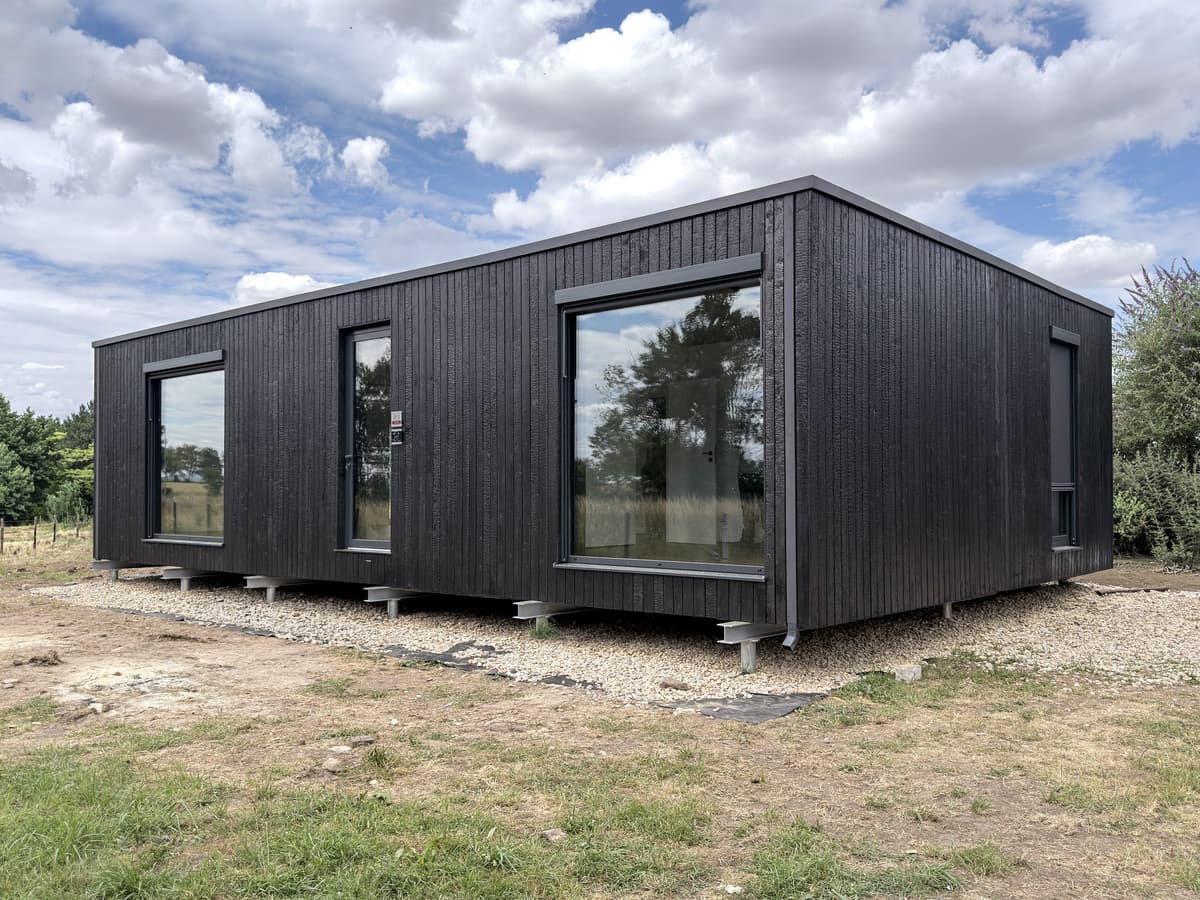
Casele BioBuilds au pereți de 35 cm, cu structură din lemn C24 și izolație din fibră de lemn, iar placarea exterioară este din lemn Yakisugi sau din lemn tratat termic Lunawood.
Când declarați și plătiți impozitul?
O clădire nouă se declară la direcția de taxe locale în cel mult 30 de zile de la data dobândirii în sens fiscal, stabilită potrivit art. 461 alin. (3) din Codul fiscal. Dacă lucrările se încheie înainte să expire autorizația, se ia în calcul data procesului-verbal de recepție sau, dacă recepția întârzie, cel târziu a 15-a zi după terminarea efectivă a lucrărilor. Impozitul se datorează de la 1 ianuarie al anului următor dobândirii, indiferent de data declarării. Impozitul anual se plătește de regulă în două rate egale, până la 31 martie și 30 septembrie; consiliul local poate acorda o bonificație de până la 10% pentru plata integrală până la 31 martie. Verificați termenele și bonificația la primăria dumneavoastră.
Ce costuri mai are o casă nouă?
Impozitul pe clădire se adaugă impozitului pe teren și asigurării obligatorii PAD. Pentru costurile din construcție, citiți ghidul despre costurile din afara prețului casei, iar pentru TVA ghidul despre TVA la locuințe în 2026. Prețurile BioBuilds pornesc de la 58.000 € pentru Wanderlust 48 în varianta Semi-finisat, fără TVA; configurația o vedeți în configurator.