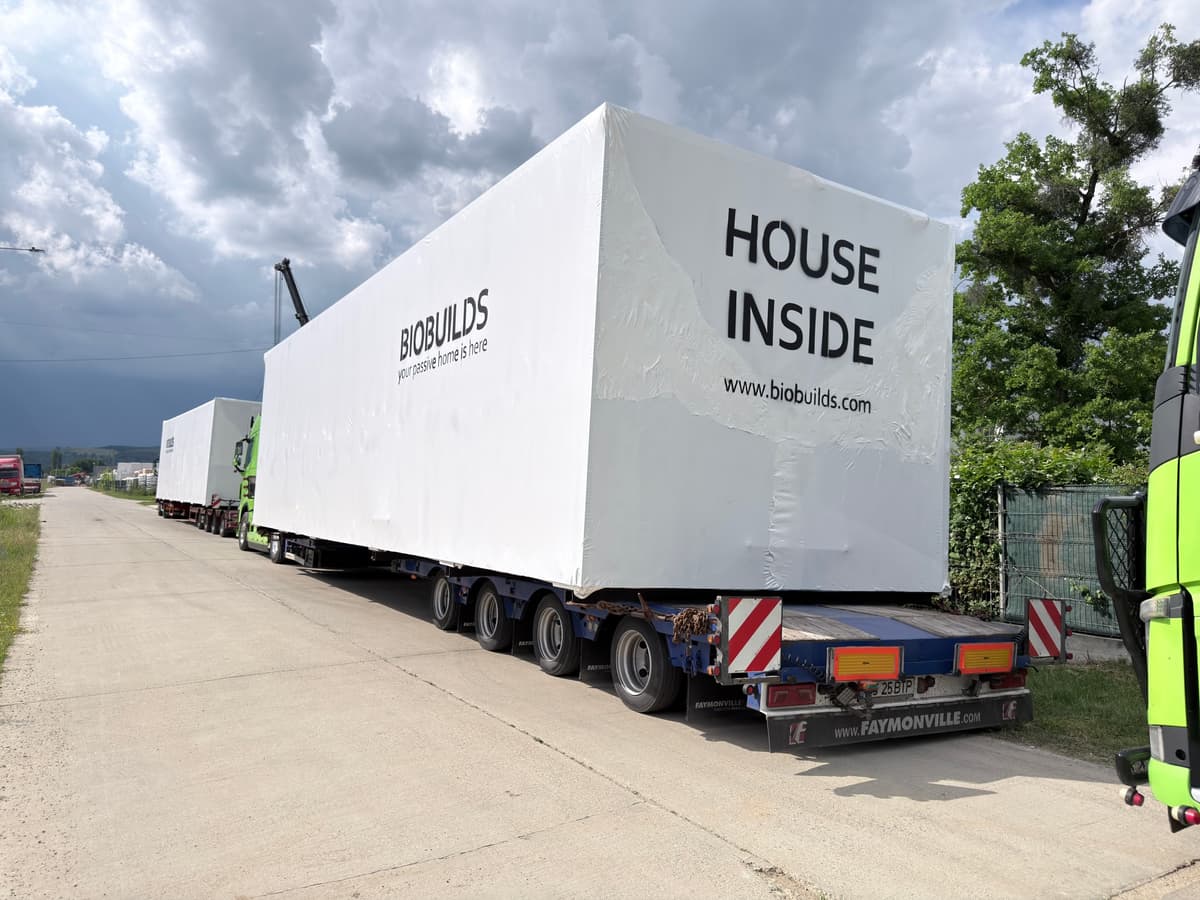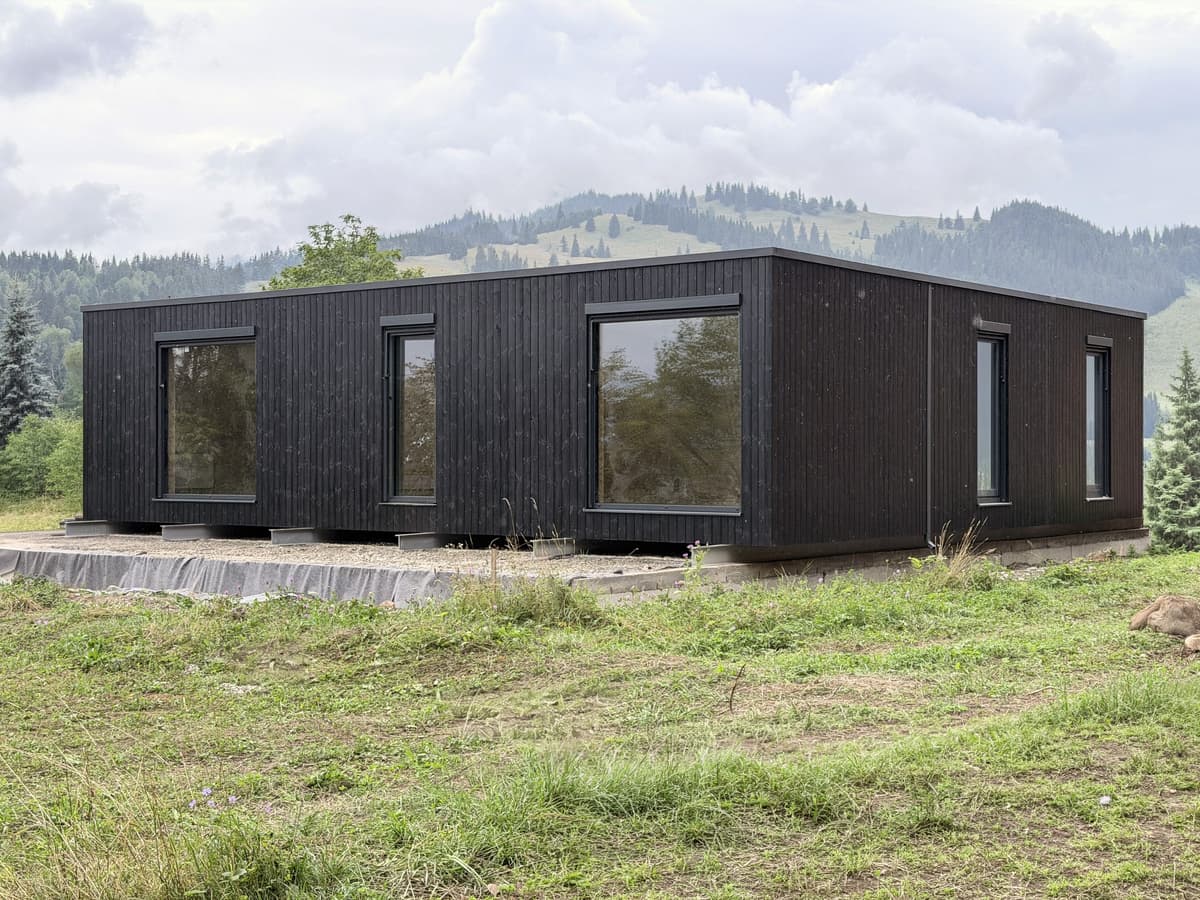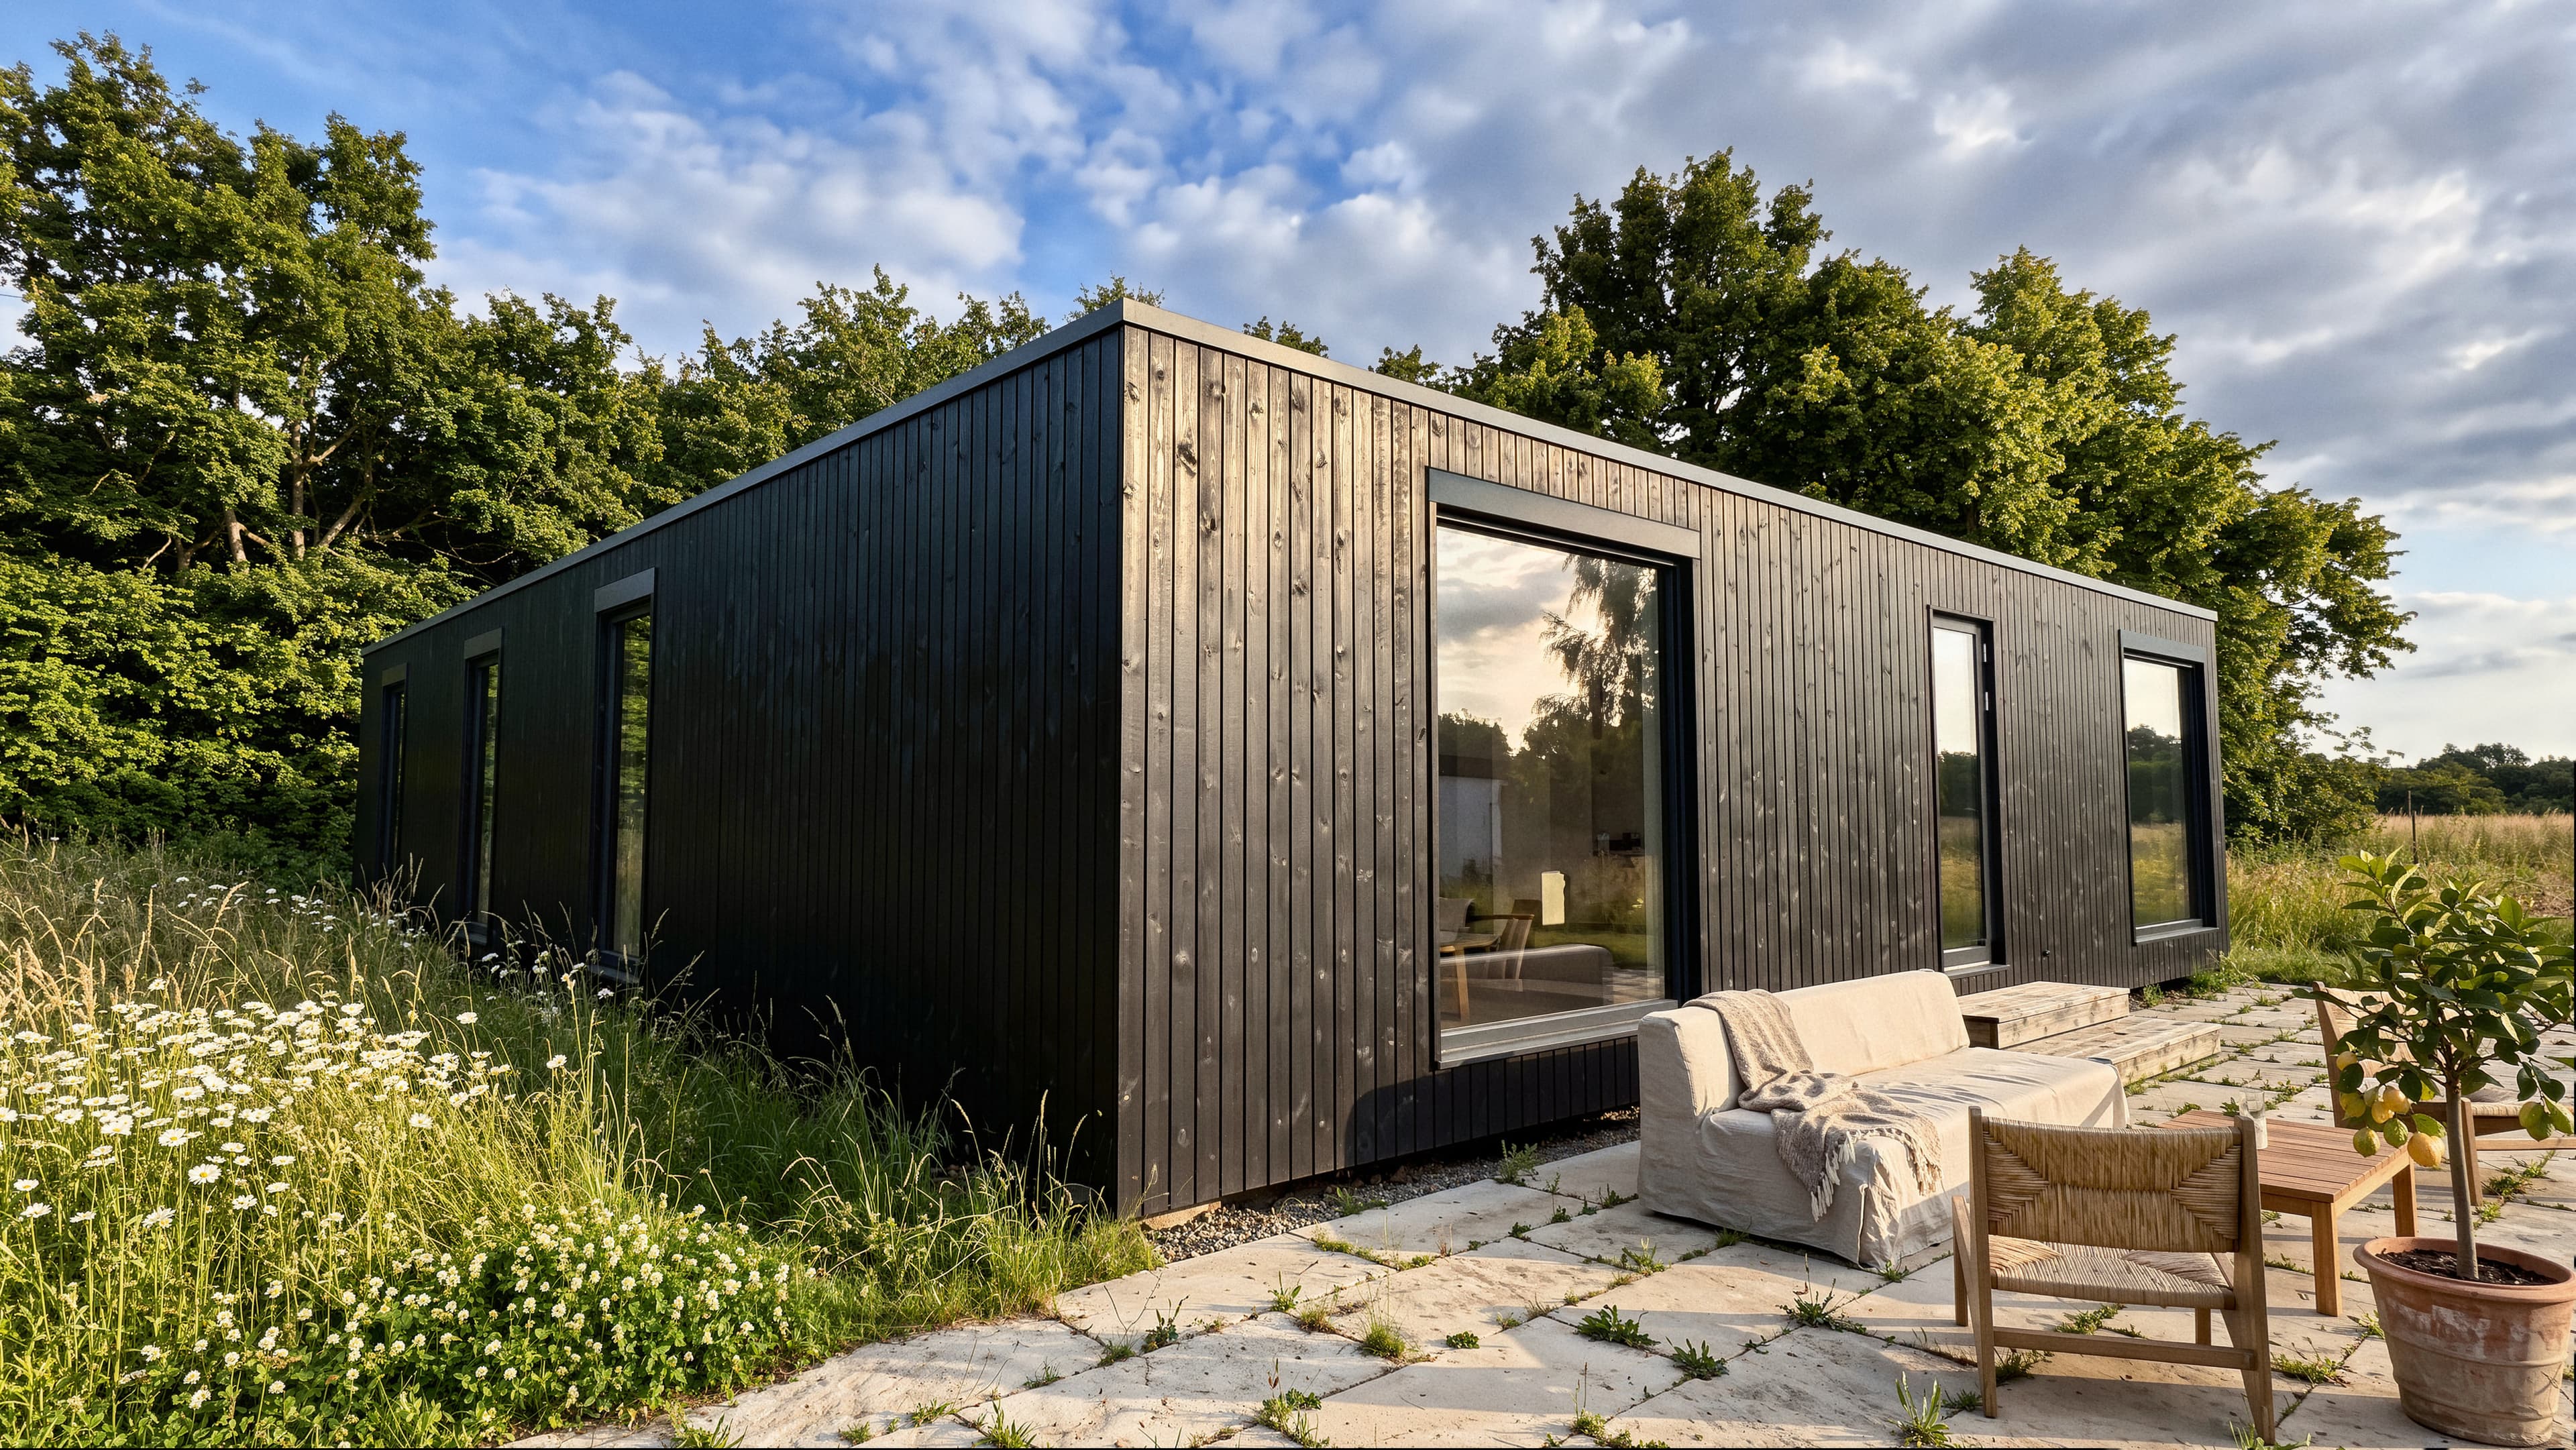
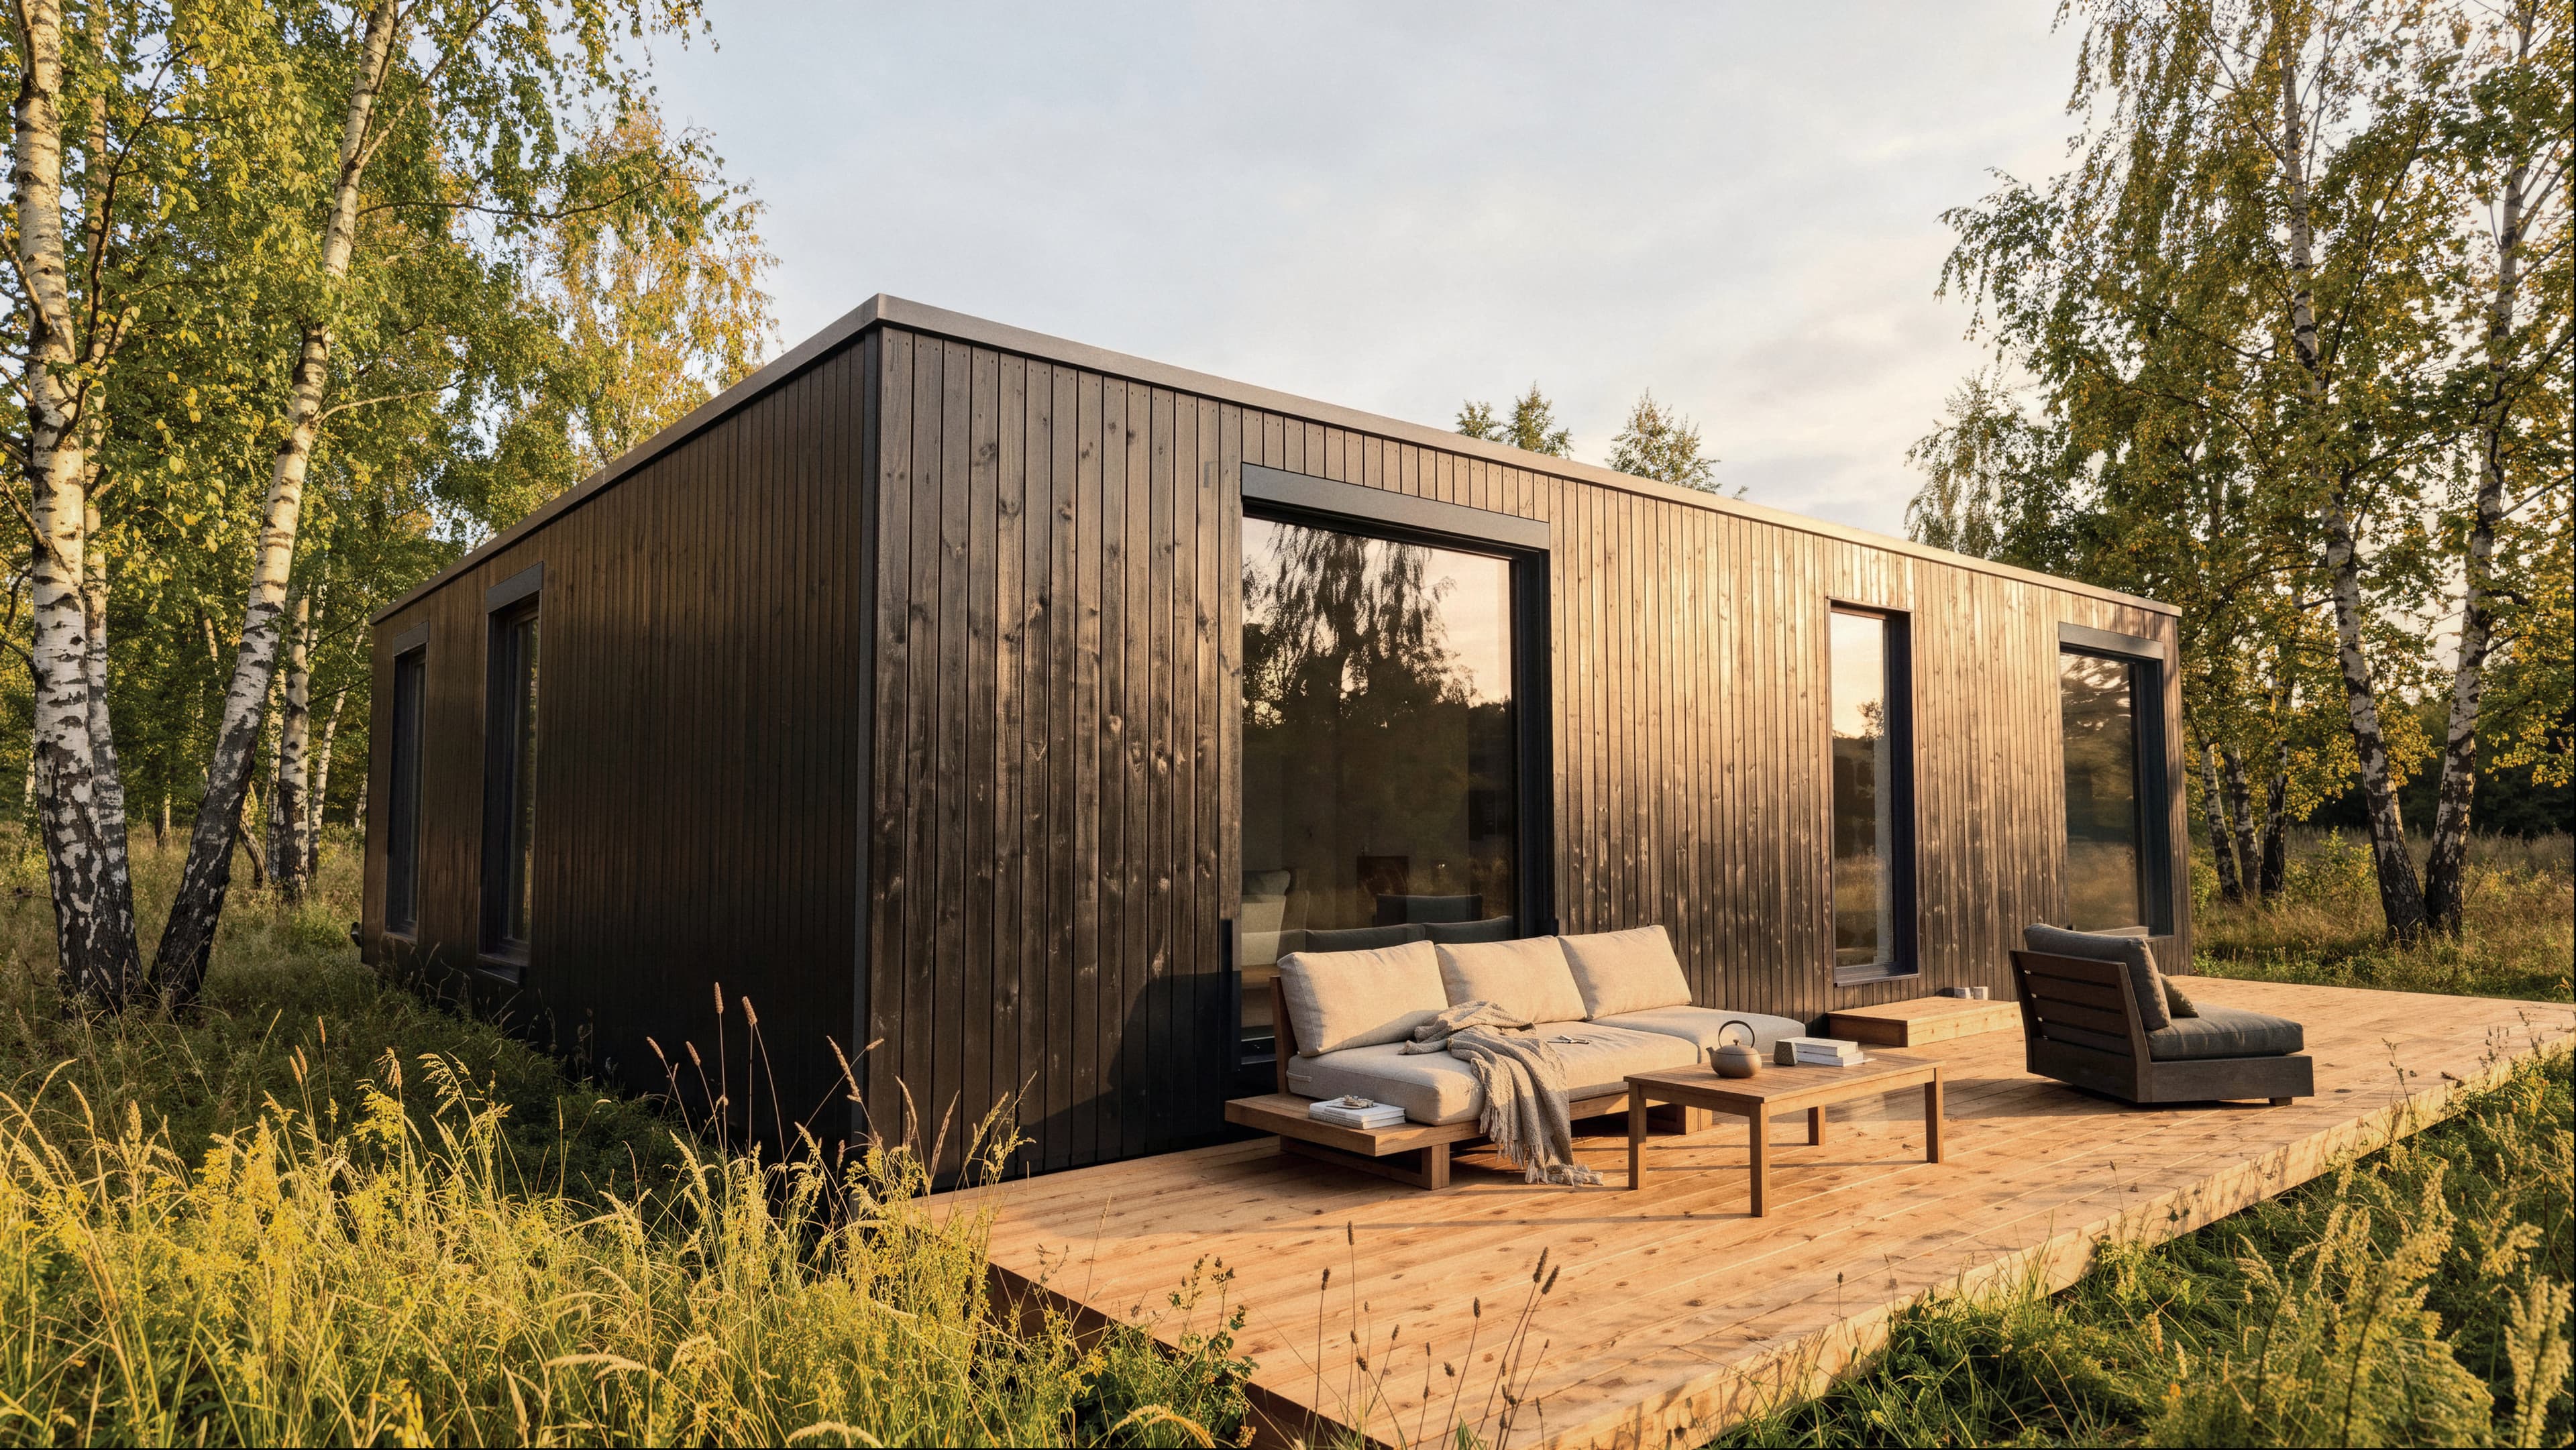
Ein Holz-Fertigteilhaus wird wie jedes Eigenheim versichert, sobald es auf Ihrem Grundstück steht, aber der Beginn zählt. BioBuilds liefert DAP mit All-Risks-Transportversicherung; das Transportrisiko ist gedeckt, bis das Haus am Bestimmungsort zum Entladen bereitsteht. Ab dem Entladen muss Ihr eigener Schutz greifen. Versicherer fragen nach Bauweise, Fassade, Dach und Lage; geben Sie die genaue Konstruktion an und lassen Sie sich den Deckungsumfang schriftlich bestätigen.
Versicherer kennen Holzhäuser, und ein im Werk gebautes Haus auf einem dauerhaften Fundament ist ein Gebäude wie jedes andere. Was Bauherren oft übersehen, ist der Übergabezeitpunkt: Das Haus kommt fertig an und braucht Schutz ab dem Tag, an dem es auf das Fundament gehoben wird, nicht erst ab dem Einzug. Dieser Artikel zeigt, wann Ihr Schutz beginnen muss, wie Versicherer die Holzbauweise einstufen, was die Eigenheimversicherung abdeckt und welcher Schutz bei Naturgefahren möglich ist.
Ab wann muss der Versicherungsschutz beginnen?
BioBuilds liefert nach DAP (Delivered at Place, Incoterms 2020) mit All-Risks-Transportversicherung. Das Transportrisiko bleibt bei BioBuilds, bis das Haus am vereinbarten Bestimmungsort zum Entladen bereitsteht. In diesem Moment wird es auf dem Anhänger geprüft, und die Schlussrate wird fällig.
Ab dann versichern Sie das Haus selbst:
- Versicherungsschutz für Entladen, Kranhub und Montage ab dem Liefertag, mit schriftlicher Deckungsbestätigung. Dafür kann eine Bauwesenversicherung mit entsprechender Erweiterung oder eine gesonderte Deckung für die Montage nötig sein.
- Eine Bestätigung, dass das Kranunternehmen eine Haftpflichtversicherung für den Hub hat.
- Eine Bauherrenhaftpflichtversicherung für die Zeit der Arbeiten auf dem Grundstück.
- Eine Eigenheimversicherung mit passender Rohbaudeckung und Schutz für das fertige Haus. Lassen Sie den Umfang der Rohbaudeckung bestätigen.
Fragen Sie Ihren Versicherer früh, denn Tarife für Häuser im Bau unterscheiden sich von Tarifen für bewohnte Häuser. Ein Fertigteilhaus ist meist am Liefertag geschlossen und wetterdicht, was die Bauphase verkürzt. Banken verlangen die Gebäudeversicherung in der Regel als Voraussetzung für den Wohnkredit.
Wie stufen Versicherer ein Holz-Fertigteilhaus ein?
Versicherer bewerten Gebäude nach Bauweise, Dacheindeckung, Lage und Naturgefahren. Manche behandeln moderne Holzrahmenhäuser wie Massivhäuser, andere stufen sie eigens ein, oft danach, ob Wände und Fassade brennbar sind und ob das Dach als harte Bedachung gilt. Ein Haus mit Holzfassade kann anders eingestuft werden als eines mit verputzter Fassade. Holen Sie deshalb vor der Unterschrift Angebote mit der genauen Bauweise ein und vergleichen Sie mehrere Versicherer.
Nennen Sie dem Versicherer die tatsächliche Bauweise, nicht nur „Fertigteilhaus“. Geben Sie Wandaufbau, Fassade, Dacheindeckung und Heizung genau an und lassen Sie sich den vereinbarten Deckungsumfang schriftlich bestätigen.
Welche Angaben braucht der Versicherer?
- Konstruktion: Holzrahmenwände mit Holzfaserdämmung, der Wandaufbau und vorhandene Brandschutznachweise.
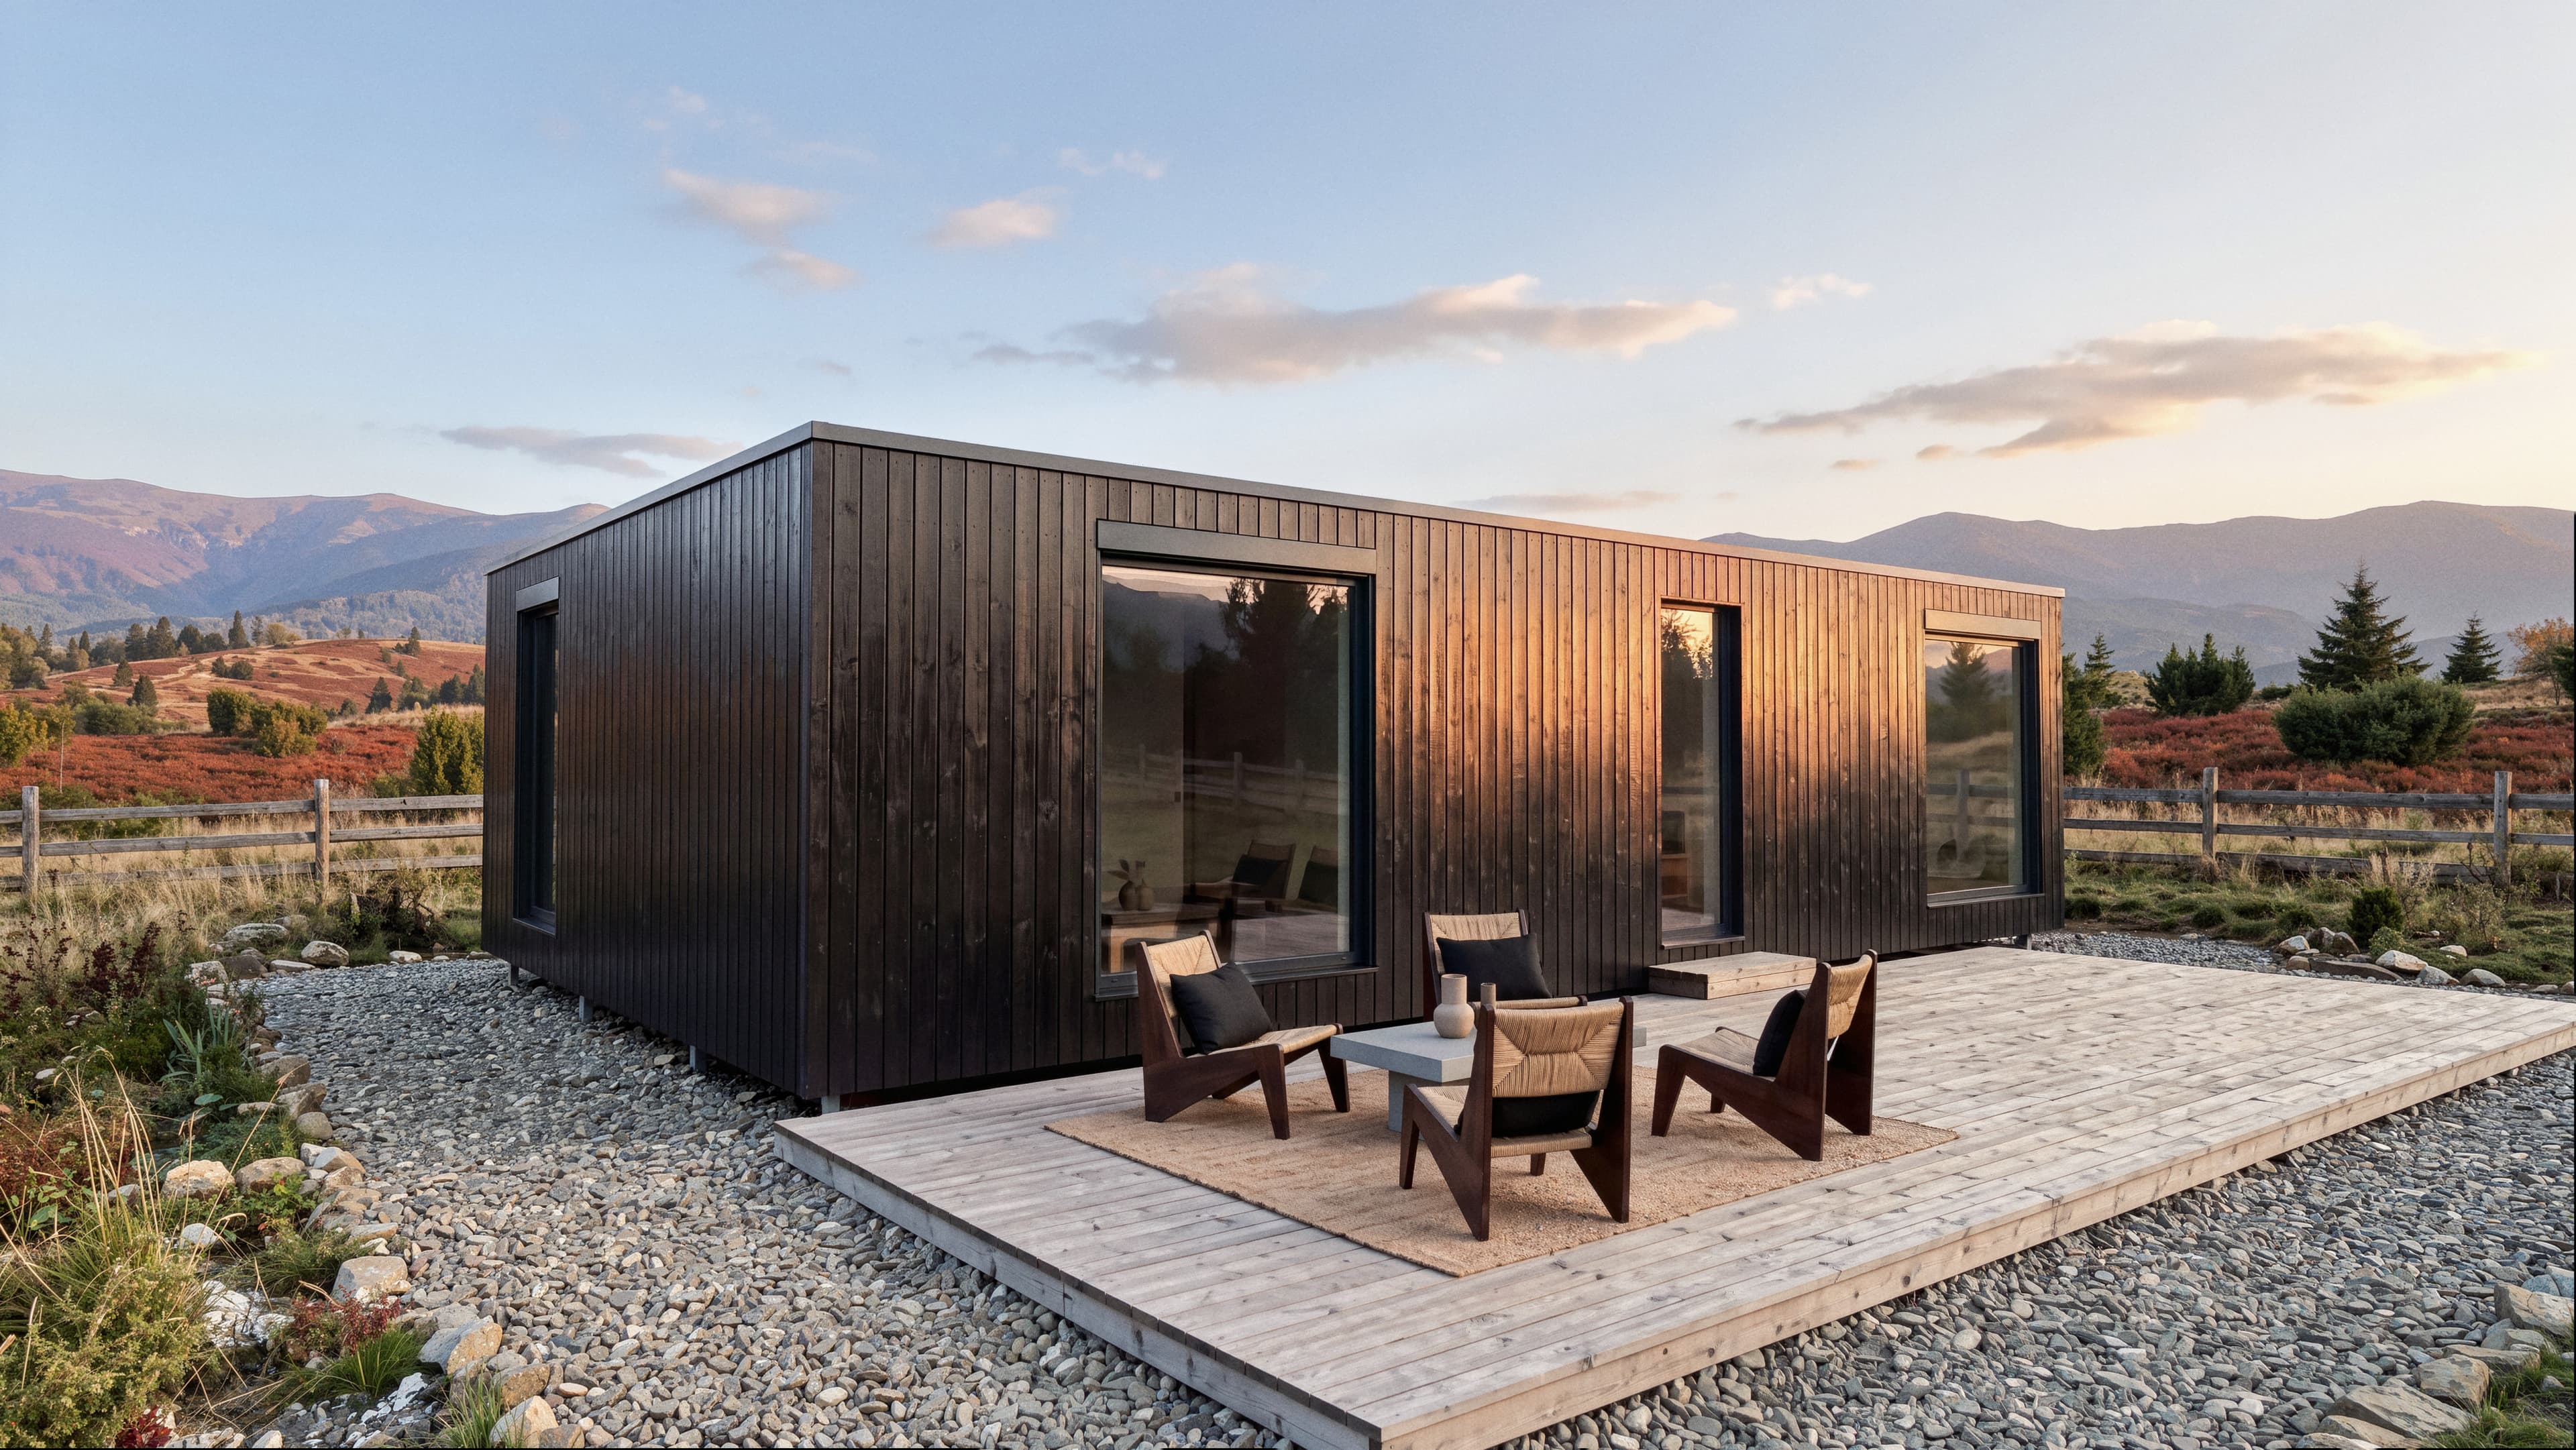
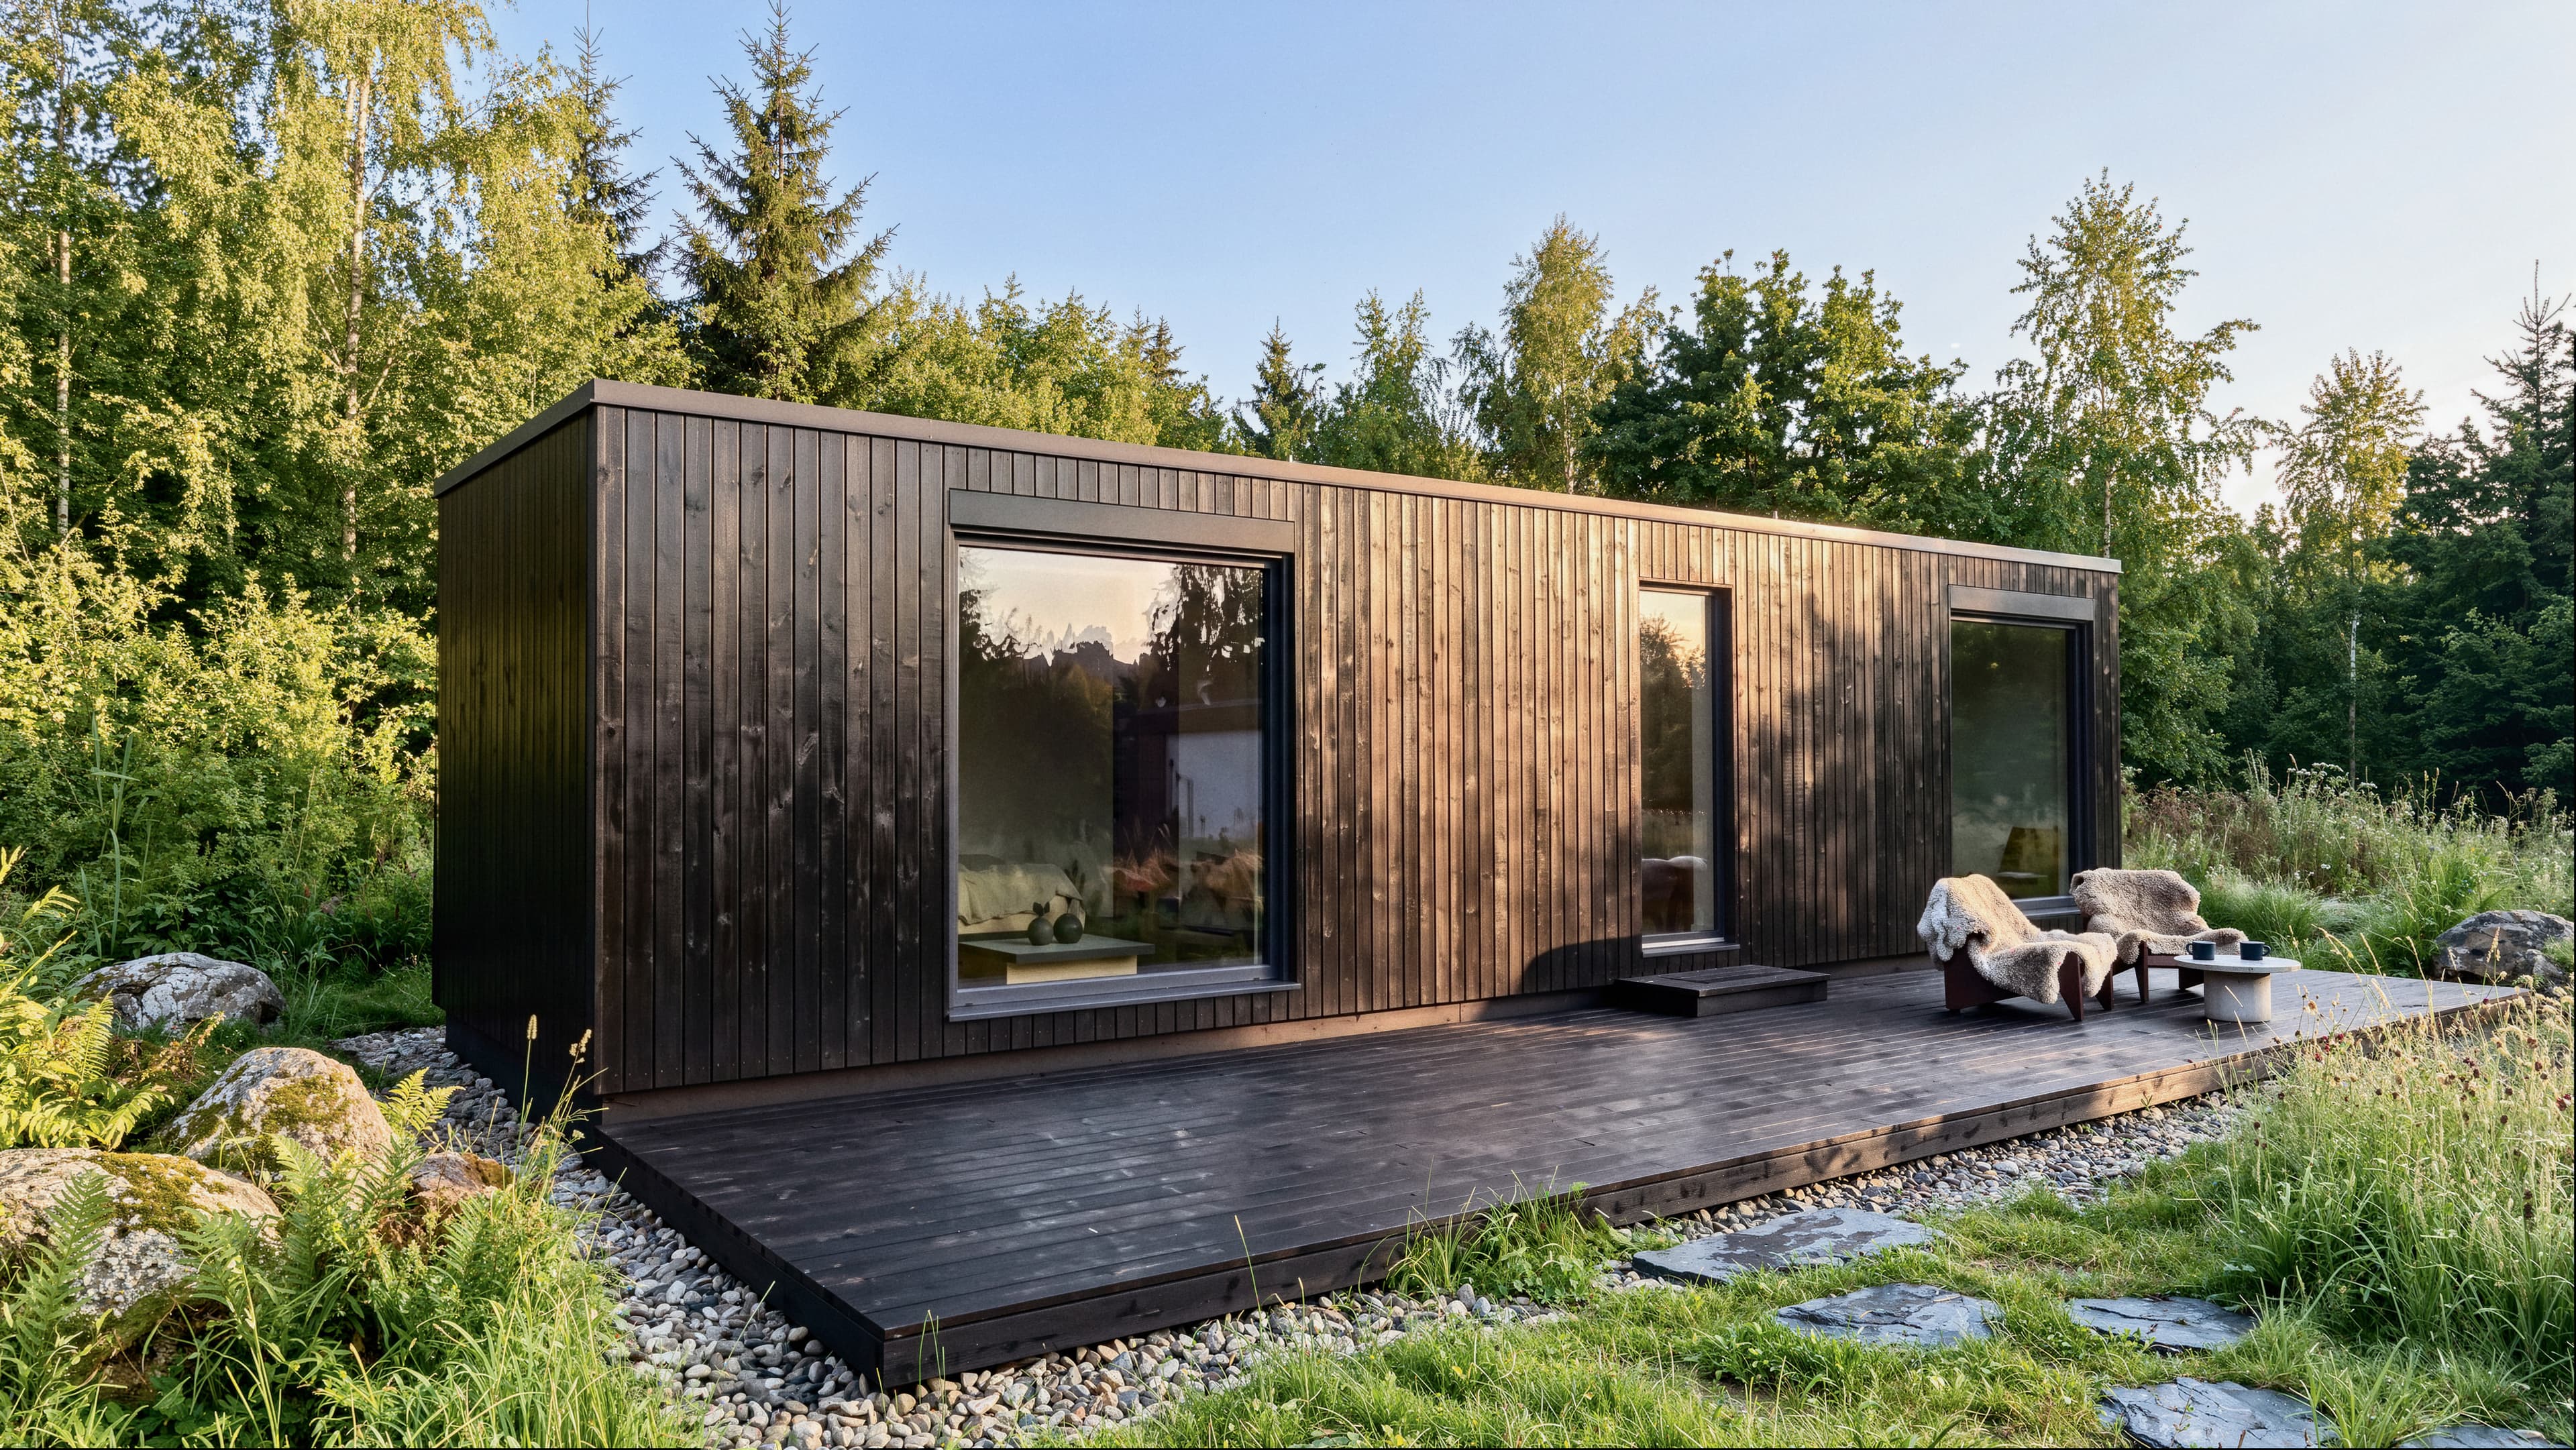
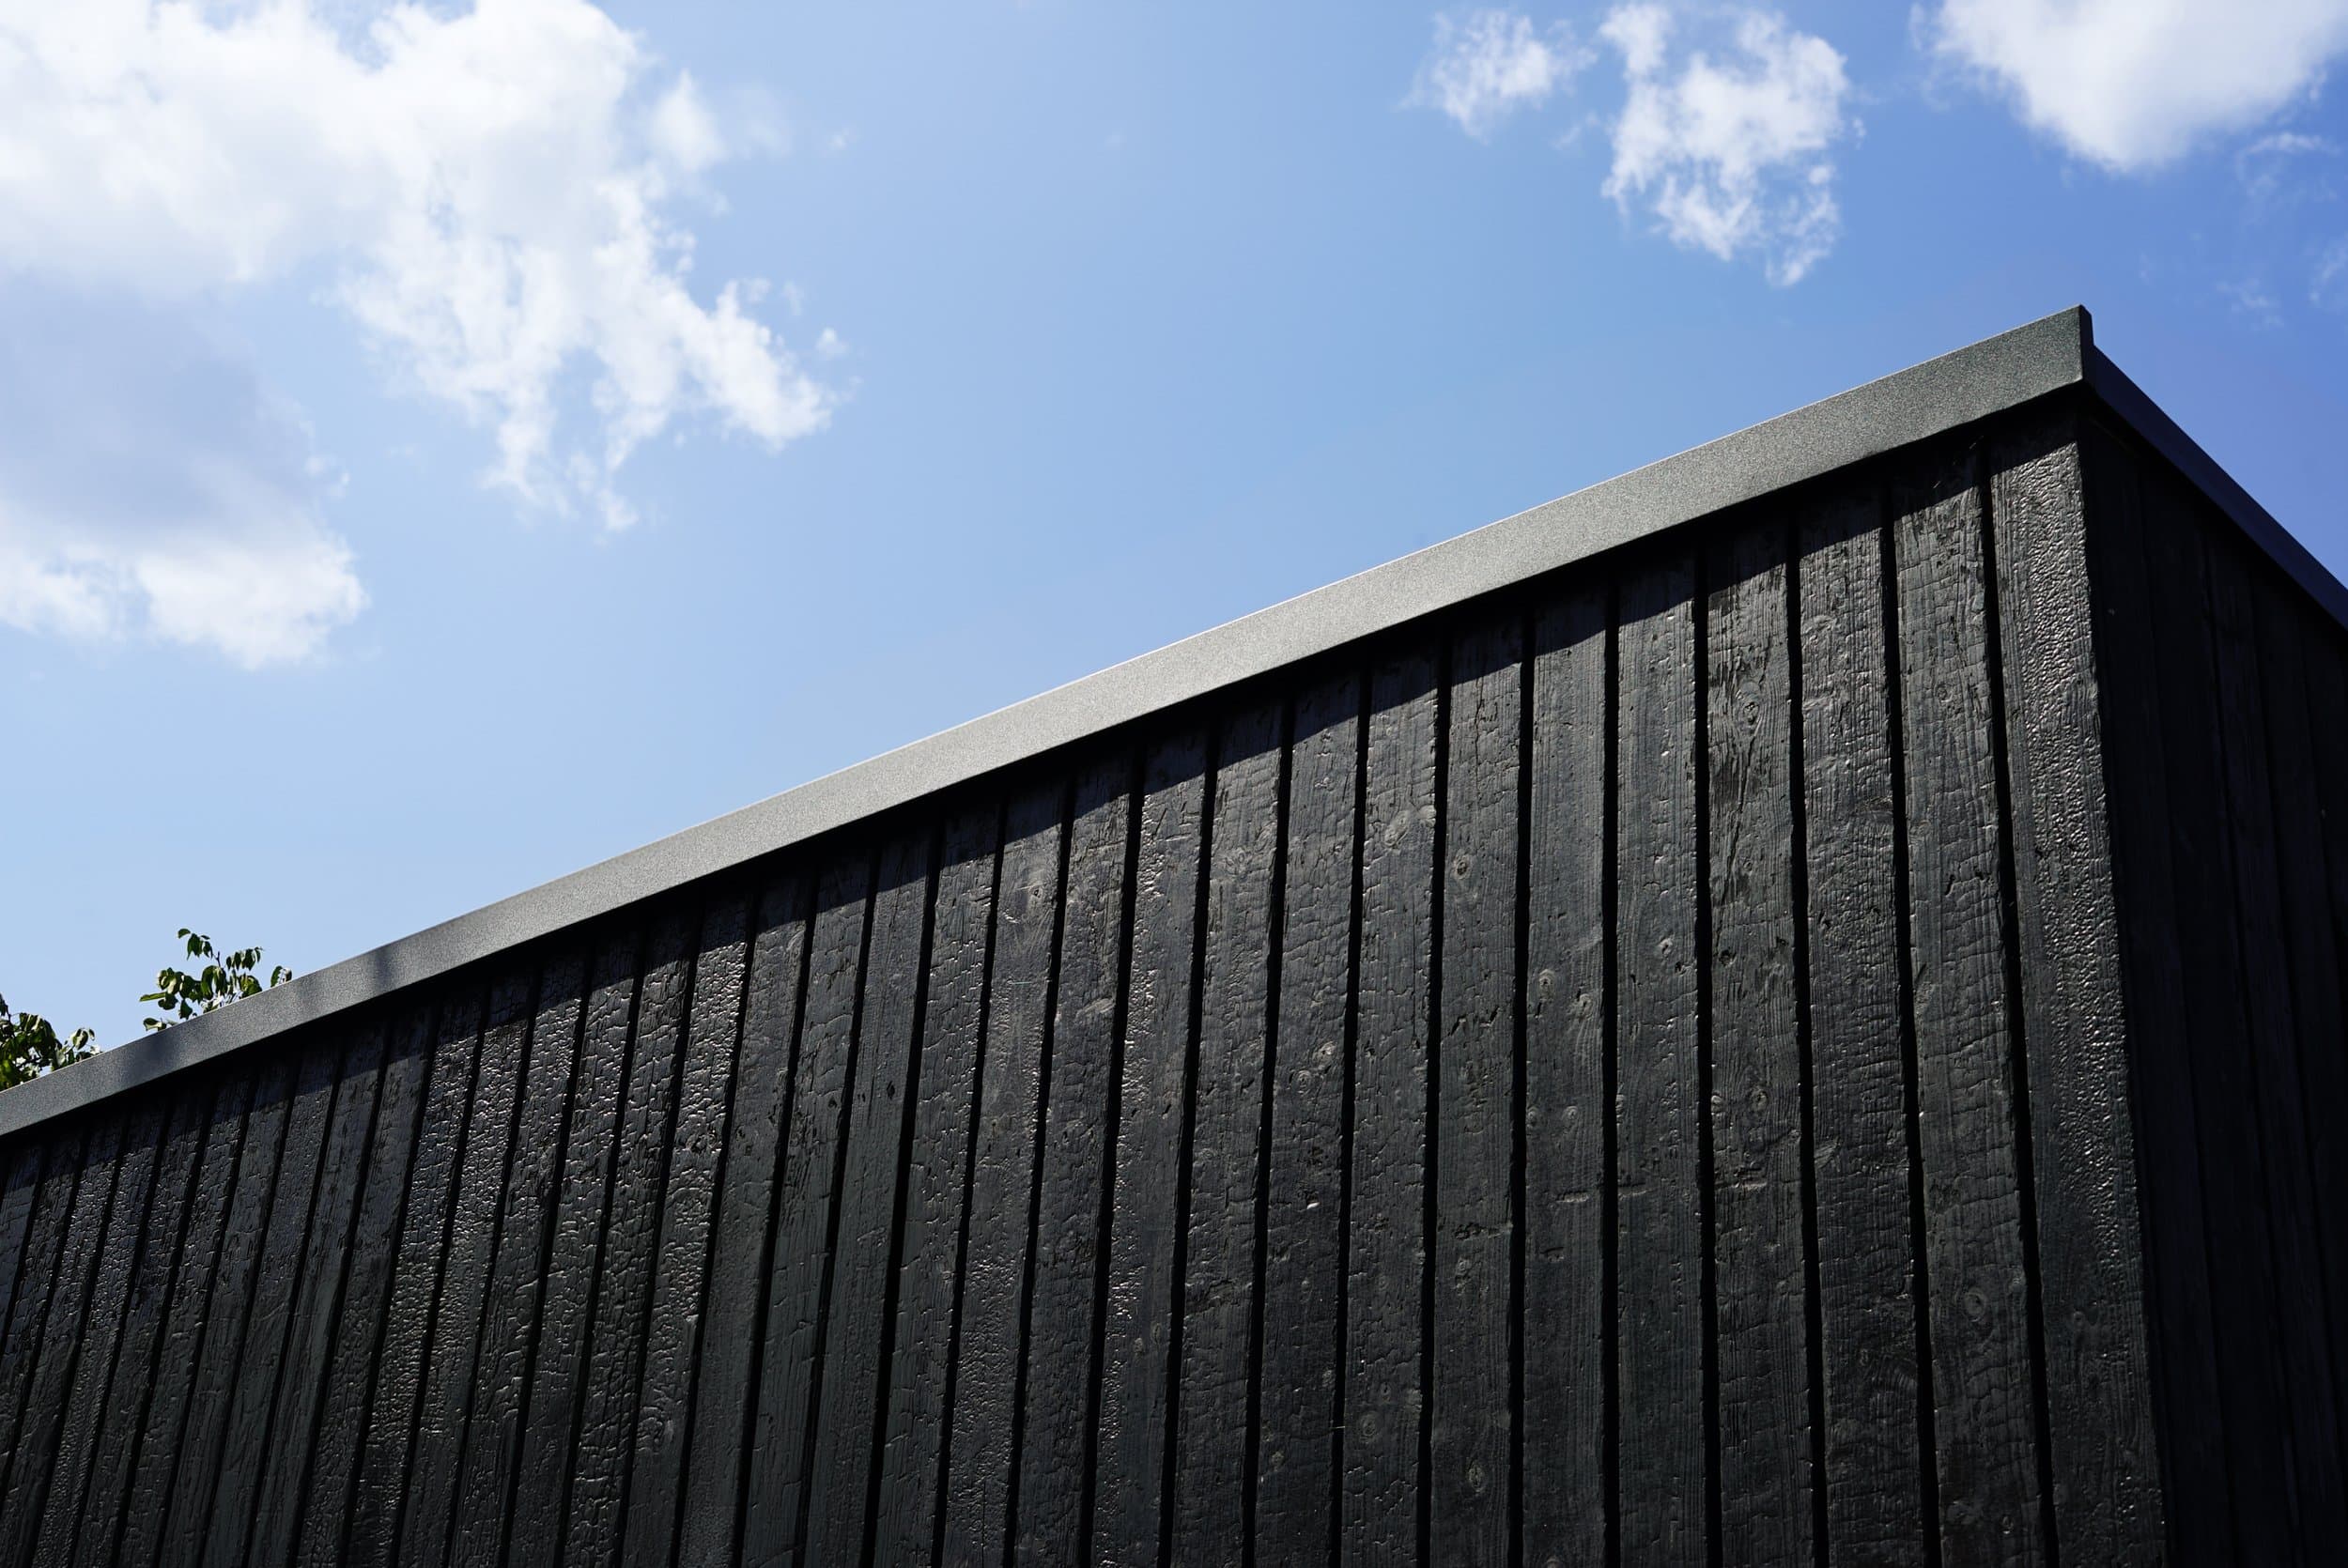
- Fassade: BioBuilds bietet Yakisugi oder Thermoholz von Lunawood an; nennen Sie Ihre Wahl.
- Dach: flach geneigtes Dach mit EPDM-Abdichtung; fragen Sie, wie der Versicherer diese Eindeckung einstuft.
- Fundament: Schraubfundamente oder ein anderes Fundament, mit der statischen Planung.
- Heizung: bei der BioBuilds-Ausbaustufe Schlüsselfertig die im Angebot vorgesehene vollelektrische Wärmepumpe; bei Technikfertig das gewählte oder für den späteren Ausbau geplante Heizsystem. Geben Sie jede vorgesehene Feuerstätte an.
- Versicherungssumme: der Neubauwert von Haus, Fundament und Anschlüssen, ohne Grundstück.
Was deckt die Eigenheimversicherung, und was gilt bei Naturgefahren?
Die Gebäudeversicherung deckt in der Regel Feuer, Blitzschlag und Explosion, Sturm und Hagel sowie Leitungswasser. Hochwasser, Überschwemmung, Muren und Erdbeben sind oft nur eingeschränkt oder über Zusatzbausteine versicherbar. Nach Naturkatastrophen können die Länder Beihilfen gewähren, die aus Landesmitteln und dem Katastrophenfonds des Bundes finanziert werden. Diese Beihilfen ersetzen keine Versicherung (BMF). Die Gefährdung Ihres Grundstücks zeigt die Plattform HORA des Bundes.
Versicherung oder Garantie: Was deckt was?
Die Versicherung zahlt bei plötzlichen Schäden von außen: Brand, Sturm, Rohrbruch. Garantie und Gewährleistung betreffen Mängel des gekauften Produkts. BioBuilds gibt eine Strukturgarantie von 5 Jahren zusätzlich zu Ihren gesetzlichen Gewährleistungsrechten, und die Hersteller von Komponenten wie Fenstern, Wärmepumpe und Lüftungsgerät geben eigene Garantien.
Den Preis Ihres Hauses für die Versicherungsanfrage sehen Sie im Konfigurator. Die Preise beginnen bei 79.000 € für Wanderlust 48 in der Ausbaustufe Technikfertig, inkl. 20% USt.